
Sub-Total: $0.00
Manual de supervivencia y competitividad energética para la industria que ya está en México
Autor: Rodrigo Fuentes, director de iTepeyac · Ámbito: industria en México · Revisión regulatoria: 3 de noviembre de 2026.
Claves para decidir
La competitividad energética industrial combina capacidad física, continuidad operativa y costo total. Primero se mide la planta; después se comparan eficiencia, infraestructura, autoconsumo, almacenamiento BESS, cogeneración y suministro calificado. Un BESS no crea energía, cambiar de suministrador no amplía la red y vender excedentes exige una vía regulatoria y contractual. Los ejemplos financieros son ilustrativos; las perspectivas 2027–2030 son escenarios.
En este manual
- Introducción. ¿Y si los megawatts no llegan?
- 1. México: la inversión y la capacidad eléctrica no son lo mismo
- 2. CFE: entre la expansión de infraestructura y sus obligaciones financieras
- 3. La fábrica que ya está aquí: del recibo al costo energético de producción
- 4. De peak shaving a flexibilidad energética
- 5. Autoconsumo, solar y BESS: cuándo conviene y cuándo no
- 6. Cogeneración: electricidad y calor útil en una sola ecuación
- 7. Comprar electricidad también es una decisión de inversión
- 8. Del MEM a los clusters y las plantas virtuales
- 9. El idioma del CFO: CAPEX, flujo libre, VPN y riesgo
- 10. Ruta de acción para una planta industrial
- 11. iTepeyac Energy Value Assessment
- Fuentes, referencias y alcance de verificación
- El reto fiscal de 2027
- Observatorio de cambios federales
- Anexo de reproducibilidad financiera
- Sobre el autor
Investigación especial de iTepeyac · Perspectivas 2027–2030
Cómo proteger la producción, reducir costos, optimizar infraestructura y tomar mejores decisiones de inversión energética en México.
Introducción. ¿Y si los megawatts no llegan?
Una empresa que ya opera en México no puede detener su producción mientras espera nuevas líneas de transmisión, subestaciones o centrales. Su reto consiste en administrar mejor la capacidad disponible, reducir riesgos y decidir dónde invertir su capital.
Este manual conecta ingeniería eléctrica, automatización, Oil & Gas y economía de proyectos. No pretende recomendar una batería o subestación para todos los casos: propone identificar primero el problema, cuantificarlo y comparar alternativas técnicamente viables.
1. México: la inversión y la capacidad eléctrica no son lo mismo
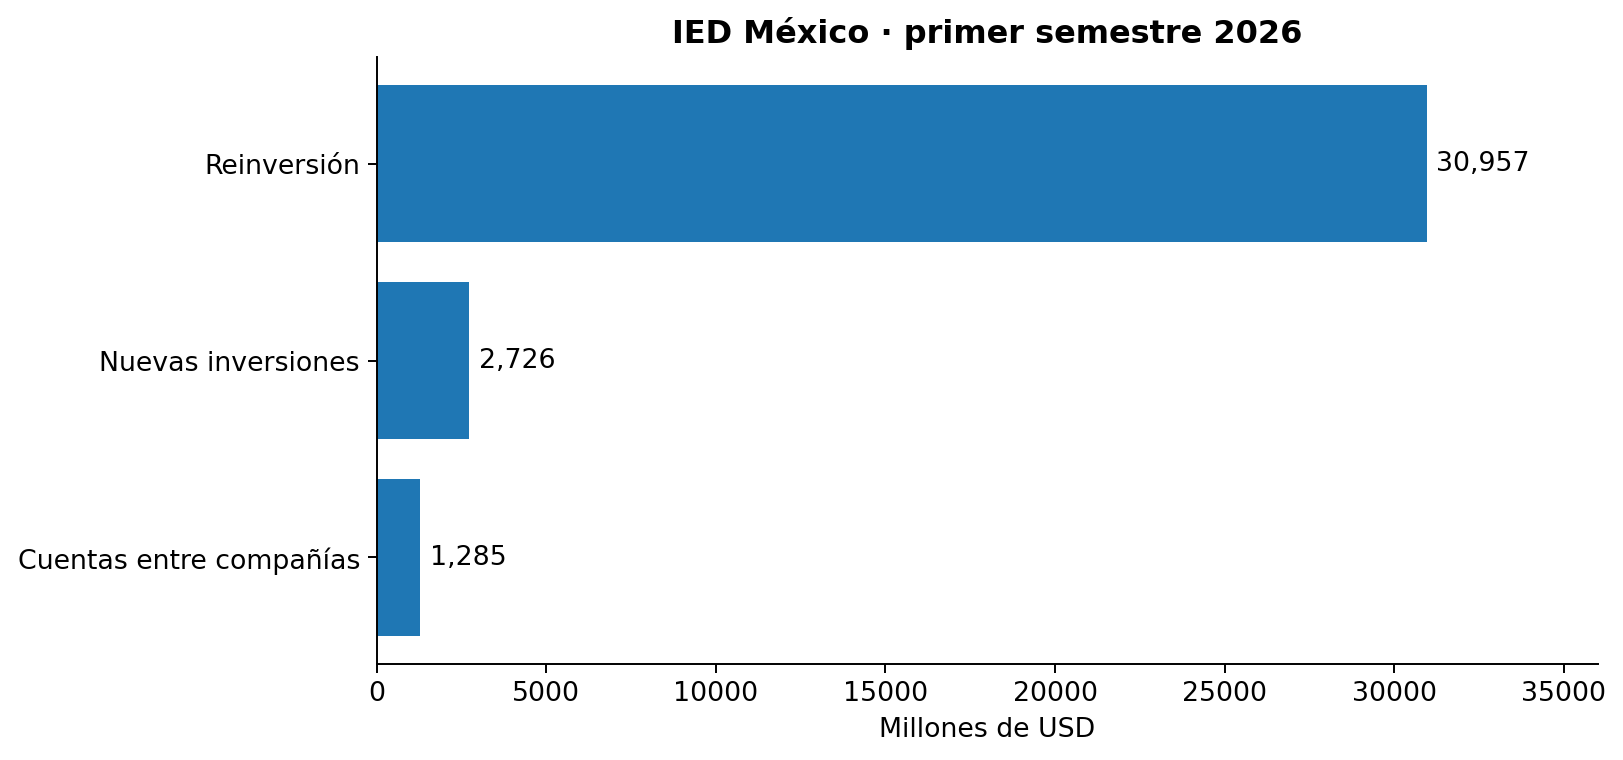
En enero–junio de 2026, México recibió US$34,968 millones de inversión extranjera directa: US$30,957 millones de reinversión de utilidades (88.5%), US$2,726 millones de nuevas inversiones (7.8%) y US$1,285 millones de cuentas entre compañías (3.7%). Los tres componentes suman el total del gráfico. Son dólares corrientes y corresponden al corte divulgado en el comunicado 79 de la Secretaría de Economía, del 24 de agosto de 2026; las series pueden revisarse posteriormente.
Para una inversión industrial importan también la fecha de conexión, la potencia disponible en el nodo, el agua, los permisos, la logística, la seguridad y la certidumbre contractual. La energía nacional agregada no garantiza capacidad en el punto específico donde una fábrica la necesita.
Cómo interpretar la composición de la IED
La IED no es un conteo de fábricas nuevas: incluso la categoría de nuevas inversiones incluye operaciones que no equivalen a proyectos greenfield. La reinversión puede financiar ampliaciones o modernización. Para evaluar capacidad industrial efectivamente creada, estos flujos deben contrastarse con inversión física, obras e interconexiones operativas.
Abrir gráfico 1 en resolución original
Una empresa que ya está instalada dispone de activos y relaciones que reducen el costo de expandirse. Una que aún no ha invertido puede escoger otra ubicación. Esa asimetría es esencial para definir el mercado al que se dirige este manual: la industria que debe seguir operando mientras la infraestructura nacional se desarrolla.
La competitividad industrial y la calidad de la inversión
La inversión extranjera directa es una variable financiera y no un inventario físico de fábricas. La reinversión de utilidades puede sostener expansión, modernización o fortalecimiento patrimonial; las nuevas inversiones pueden incluir adquisiciones y otras operaciones. Para interpretar el nearshoring deben contrastarse la IED con inversión fija, permisos, nuevos centros de carga, empleo y producción. Una fábrica instalada enfrenta costos de salida y de traslado distintos a los de un inversionista que todavía elige país. Esto no demuestra que México haya dejado de atraer capital nuevo, pero sí justifica estudiar por separado la economía de permanencia y la economía de expansión. El argumento central de este manual se dirige a empresas con activos que deben producir hoy y tomar decisiones bajo incertidumbre.
El análisis del costo de esperar requiere especificar qué flujos se retrasan y cuáles se pierden definitivamente. No es lo mismo desplazar diez flujos un año que perder el primer año de ventas. Tampoco es correcto atribuir a la infraestructura eléctrica todo el valor de una línea productiva cuando también se necesitan maquinaria, personal, inventarios y contratos. El estudio debe construir escenarios consistentes con fechas de entrada en operación, costo de construcción, capital de trabajo y márgenes de contribución. La disponibilidad eléctrica puede convertirse en una restricción crítica, pero el modelo debe identificar otras restricciones simultáneas.
Megacargas y centros de datos: el costo de la capacidad reservada
Los centros de datos y otras megacargas requieren estudiar no sólo energía anual sino potencia máxima, factor de utilización, redundancia y crecimiento por fases. Una demanda constante de 1 GW durante un año representa 8.76 TWh; con utilización promedio de 85%, equivale a aproximadamente 7.45 TWh. Son cálculos físicos, no pronósticos de consumo de un proyecto específico. La magnitud muestra por qué los compromisos de conexión, obras de red y disponibilidad efectiva importan para la planificación territorial.
Una metodología de evaluación podría incluir un estado de cuenta del megawatt: potencia solicitada, potencia efectivamente utilizada, obras necesarias, calendario, garantías y contribución a la red. El objetivo sería asignar transparentemente costos y evitar que la infraestructura comprometida para un gran consumidor se interprete como capacidad disponible para todos. Estos instrumentos son propuestas analíticas, no mecanismos regulatorios vigentes en México.
¿Una inversión extranjera récord puede coexistir con menor construcción de nuevas fábricas?
Sí. Los flujos de inversión extranjera directa incluyen componentes diferentes, como reinversión de utilidades, nuevas inversiones y cuentas entre compañías. Ninguno equivale por sí solo al número de plantas construidas. Nuestra pregunta original fue si México conserva atractivo por sus instalaciones existentes y por el tamaño del mercado, mientras las nuevas inversiones enfrentan incertidumbre de energía, agua, seguridad y contratos. Ésta es una hipótesis que requiere contrastar datos de inversión fija, proyectos nuevos y capacidad industrial; no una conclusión demostrada por el porcentaje de reinversión. La lectura útil para la empresa establecida es que sus activos, trabajadores y relaciones comerciales representan ventajas, pero también compromisos que deben protegerse.
¿La industria que ya está en México tiene menos opciones que la que todavía decide instalarse?
Una empresa instalada enfrenta costos de salida, capital inmovilizado, trabajadores, cadenas de suministro y compromisos de producción. Eso puede hacer que reinvertir sea más conveniente que trasladarse, pero no implica que toda empresa permanezca o que México haya dejado de recibir inversión nueva. El manual utiliza esa asimetría como punto de partida: la fábrica existente necesita decisiones que puedan implementarse mientras las redes se amplían. En vez de recomendar esperar indefinidamente, propone medir, mejorar eficiencia, gestionar demanda, contratar suministro con disciplina, evaluar generación y almacenamiento y preparar ampliaciones con estudios eléctricos y financieros.
¿Por qué el nearshoring no puede depender sólo de generación nueva?
La potencia debe llegar al centro de carga mediante redes y transformadores, con calidad y continuidad suficientes. La disponibilidad nacional agregada no demuestra capacidad en un punto de conexión concreto. Por eso examinamos la diferencia entre proyectos anunciados, financiados, contratados, construidos y energizados. También revisamos declaraciones empresariales sobre proyectos que eligieron otros destinos por restricciones energéticas. Esas declaraciones sirven como evidencia de preocupaciones empresariales, pero no sustituyen la investigación de todas las causas de una decisión de inversión. Para una planta, la pregunta práctica es cuánto cuesta esperar y qué alternativas de operación o expansión pueden estudiarse legal y técnicamente.
2. CFE: entre la expansión de infraestructura y sus obligaciones financieras
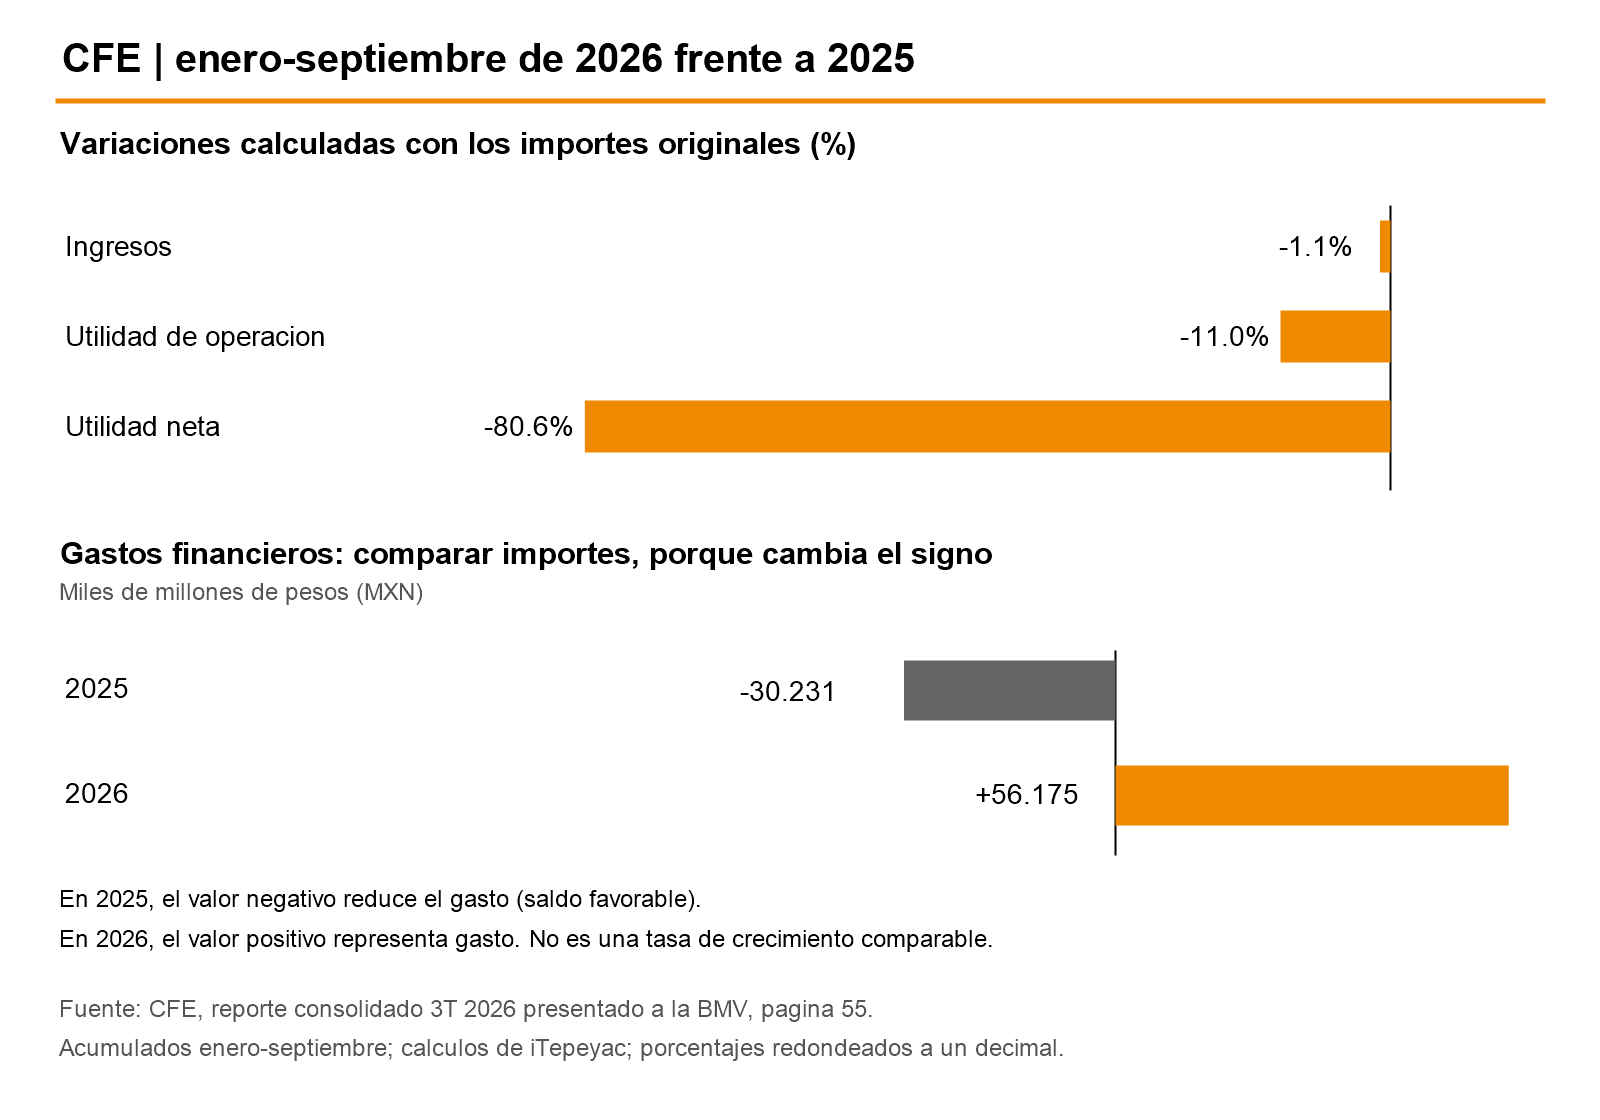
La deuda financiera de CFE fue $501.3 mil millones al 30 de septiembre de 2026. El gráfico compara los resultados acumulados de enero–septiembre de 2026 y 2025 con cálculos sobre el reporte original, páginas 55 y 119.
Contraste secundario: IMCO, CFE en la mira, 3T 2026. La verificación numérica de este artículo utiliza el reporte de CFE; no mezcla los acumulados con el trimestre julio–septiembre.
El resultado financiero de CFE exige separar causas
Los gastos financieros pasaron de −$30.231 a +$56.175 mil millones: de saldo favorable a gasto. El cambio de signo exige comparar importes, sin una tasa ordinaria de crecimiento.
Los resultados contables de CFE pueden variar por efectos cambiarios y financieros sin que cada peso de pérdida equivalga a una salida de caja inmediata. Para evaluar su capacidad de expansión deben estudiarse utilidad operativa, deuda, flujo de efectivo, CAPEX ejecutado, proveedores y disponibilidad de financiamiento. No es correcto sumar pasivos laborales, deuda financiera y cuentas por pagar como si fueran obligaciones idénticas.
Abrir gráfico 2 en resolución original
El problema industrial no termina en construir generación. La potencia debe poder transportarse, transformarse y entregarse en el nodo y calendario requeridos. La secuencia planeado → financiado → contratado → construido → energizado debe verificarse antes de considerar un proyecto como capacidad disponible.
Las finanzas de CFE y la infraestructura efectivamente disponible
El resultado neto de una empresa eléctrica pública puede variar por movimientos cambiarios, gastos financieros y efectos contables que no equivalen a salidas de efectivo inmediatas. Para evaluar la capacidad de financiar expansión deben revisarse utilidad operativa, flujos de operación, inversiones ejecutadas, vencimientos, deuda, proveedores y apoyos presupuestarios. Una pérdida trimestral no demuestra insolvencia y una utilidad anual no garantiza que las redes estén creciendo al ritmo requerido. La investigación debe conservar la distinción entre indicadores acumulados, trimestrales y saldos de balance. Los gráficos no deben sumar variaciones porcentuales de conceptos diferentes.
Desde la perspectiva industrial, una central renovable anunciada no representa potencia firme disponible en el centro de carga. La generación debe complementarse con transmisión, transformación, distribución y servicios de confiabilidad. Una ampliación de subestación puede requerir estudios de flujo de potencia, niveles de cortocircuito, coordinación de protecciones, disponibilidad de equipos, permisos, derechos de vía y pruebas de energización. La secuencia anuncio, financiamiento, contratación, construcción, pruebas y servicio comercial debe observarse con fechas verificables. El riesgo de ejecución no debe confundirse con una predicción de fracaso de todos los proyectos.
¿Cómo puede CFE reportar utilidades y poco después pérdidas?
Porque deben distinguirse el trimestre aislado, el acumulado anual, la utilidad operativa, el resultado neto y los efectos cambiarios o financieros. Una empresa puede presentar un resultado operativo positivo y una utilidad neta afectada por gastos financieros. Tampoco una pérdida contable representa automáticamente falta de efectivo para todos los proyectos. El análisis original comparó notas de El Financiero, Bloomberg Línea, EL CEO y el IMCO sobre el tercer trimestre de 2026. La conclusión defendible no es que el sistema haya colapsado, sino que la expansión de infraestructura debe analizarse junto con capacidad financiera, deuda, ejecución y disponibilidad de equipos.
3. La fábrica que ya está aquí: del recibo al costo energético de producción
El costo energético debe analizarse por tonelada, pieza, lote o unidad producida, no únicamente en pesos por kWh. Una reducción de consumo que disminuya productividad puede resultar económicamente contraproducente. En cambio, una modernización que aumente producción o reduzca paros puede justificar su inversión aunque el ahorro directo en la factura sea limitado.
Un diagnóstico inicial requiere facturas y contratos, curva de carga, diagrama unifilar, inventario de transformadores, cargas críticas, historial de interrupciones, consumo térmico y plan de expansión. La medición avanzada, los transformadores de instrumento, SCADA y comunicaciones permiten convertir información eléctrica en decisiones operativas.
Conoce las soluciones de medición y gestión de energía de iTepeyac y servicios para redes inteligentes.
Qué información necesita el diagnóstico
Además de la información inicial, el estudio debe evaluar protecciones, factor de potencia y restricciones de los procesos. Asociar medición con producción permite construir una línea base por unidad fabricada y distinguir eficiencia de una simple caída de actividad.
Para analizar confiabilidad conviene registrar frecuencia, duración y consecuencias económicas de interrupciones. La pérdida esperada anual puede estimarse con frecuencia por severidad, pero una solución de respaldo sólo puede atribuirse la porción de eventos que técnicamente sea capaz de mitigar. La ingeniería de protección, coordinación y seguridad no puede reducirse a un cálculo de payback.
Arquitectura eléctrica y capacidad de crecimiento
La infraestructura de una fábrica debe analizarse como un sistema: acometida, punto de conexión, subestación, transformadores, tableros, alimentadores, protecciones, cargas, medición y control. Un aumento de demanda no exige automáticamente sustituir todos los equipos; primero deben estudiarse capacidad térmica, factor de carga, condiciones de cortocircuito, coordinación, selectividad y necesidades de mantenimiento. Las cargas con electrónica de potencia pueden introducir armónicos o modificar el comportamiento de protección. Los proyectos de BESS y generación propia pueden exigir estudios adicionales de flujo bidireccional, anti-isla, calidad y sincronización.
La decisión de ampliación debe documentar escenarios de demanda, crecimiento, contingencia y operación futura. Una subestación dimensionada sólo para la carga presente puede quedar obsoleta; otra sobredimensionada puede inmovilizar capital sin retorno. El dimensionamiento óptimo combina ingeniería de capacidad con valor económico de opciones futuras. En iTepeyac, la experiencia en equipos de media y alta tensión, transformación, medición, protecciones y automatización permite participar en esa definición, con especialistas y validaciones requeridas por el proyecto.
Riesgo de interrupciones y resiliencia
El costo de un paro puede incluir producto perdido, reinicios, mano de obra, daño de equipos, penalizaciones y deterioro de contratos. Para cuantificarlo se necesitan frecuencia, duración, causas y severidad. Una solución de respaldo sólo puede atribuirse los eventos que realmente puede cubrir, según cargas críticas, autonomía, transferencia y disponibilidad. No debe prometer eliminar todo el riesgo.
La arquitectura de continuidad puede incluir UPS, grupos electrógenos, BESS, transferencias, automatización y microgrids. Operar en isla requiere estudios de estabilidad, protecciones, sincronización y reconexión. Una batería conectada a la red no constituye por sí sola una microgrid. La evaluación económica debe comparar costo de riesgo residual, CAPEX, OPEX y beneficios productivos con escenarios de contingencia.
Ejemplo de automatización de transferencia: dos alimentaciones y generación de respaldo
En un esquema industrial de transferencia, dos alimentaciones eléctricas y un grupo electrógeno no deben conectarse indiscriminadamente en paralelo. Una lógica de prioridad puede utilizar alimentación normal, alimentación alternativa y planta de emergencia, con enclavamientos que impidan transferir una falla de un alimentador al otro. La secuencia requiere verificar pérdida de tensión, apertura confirmada, tiempos de arranque del generador, condiciones de sincronismo cuando corresponda y retorno seguro a la fuente preferente.
Este ejemplo ilustra por qué automatización y protección no son accesorios comerciales. Una secuencia incorrecta puede comprometer la seguridad, la selectividad y la continuidad. La lógica debe diseñarse a partir del unifilar real, la capacidad de interruptores o seccionadores, el tipo de transición permitido y las características de las cargas. La experiencia de iTepeyac en telecontrol, comunicaciones y equipos de media tensión permite participar en la ingeniería e integración de estos sistemas.
La línea base energética debe explicar la producción
El promedio de facturas no basta para justificar ahorros. El consumo varía con turnos, clima, mezcla de productos, utilización y mantenimiento. Conviene medir antes y después y ajustar por las condiciones operativas. El costo energético por unidad producida conecta ingeniería y finanzas, pero una reducción de kWh que disminuya productividad puede destruir valor.
4. De peak shaving a flexibilidad energética
Reducir la demanda máxima sigue siendo útil, pero hoy puede combinarse con gestión de cargas, secuenciación de procesos, almacenamiento, generación local y sistemas de control. La decisión depende de la curva de carga y de los cargos efectivamente aplicables: un factor de carga bajo no demuestra por sí solo que una batería sea rentable.
Factor de carga, picos y decisiones operativas
El factor de carga se calcula dividiendo demanda promedio entre demanda máxima para un mismo periodo. Una planta con 3 MW promedio y 5 MW máximos presenta 60%. Este indicador no significa que desperdicie 40% de su energía: muestra variabilidad de demanda y ayuda a identificar si merece estudiarse gestión de cargas.
El análisis debe separar tres objetivos: reducir kWh, reducir kW facturables y reducir el costo por unidad producida. Una estrategia que disminuye picos pero provoca retrasos productivos puede ser financieramente perjudicial. Antes de dimensionar BESS, conviene revisar secuenciación de motores, procesos térmicos, compresores, refrigeración y automatización.
Calidad de energía y Código de Red
Las mediciones de tensión, armónicos, desequilibrio y eventos deben relacionarse con el historial de fallas y la sensibilidad de los procesos. Los estudios de coordinación de protecciones, cortocircuito y calidad de energía son distintos y deben realizarse con metodología apropiada. Las verificaciones reguladas corresponden a profesionales y entidades autorizadas. La prioridad es seguridad y continuidad, no sólo evitar sanciones.
Ver analizadores de calidad de energía y subestaciones compactas.
Peak shaving, eficiencia y flexibilidad operativa
El peak shaving tradicional buscaba reducir demanda máxima en determinados periodos. Hoy se combina con secuenciación de equipos, variadores, control de bombeo, refrigeración, aire comprimido, gestión térmica y almacenamiento. La oportunidad económica depende de qué cargos sean realmente evitables bajo el contrato aplicable. Una reducción de potencia máxima no siempre reduce en la misma proporción la factura. Antes de instalar BESS conviene estudiar medidas de gestión de cargas que no comprometan producción.
La flexibilidad debe cuantificarse mediante ventanas horarias, potencia desplazable, duración, frecuencia y costo de interrupción del proceso. Una fábrica puede tener demanda promedio de 3 MW y máxima de 5 MW, con factor de carga de 60%, pero ese dato no demuestra que desperdicia 40% de su energía. El perfil debe interpretarse junto con turnos, procesos y productividad. El valor económico del desplazamiento de cargas debe calcularse neto de costos laborales, producción, mantenimiento y riesgos de calidad.
¿Qué significa realmente pasar del peak shaving a una estrategia energética?
El peak shaving reduce potencia durante determinados picos; el load shifting desplaza consumo; la eficiencia disminuye energía por unidad de actividad; el BESS aporta flexibilidad temporal; la cogeneración puede aprovechar calor; la contratación de suministro redistribuye riesgos de precio. Son mecanismos distintos y pueden complementarse o competir por el mismo beneficio. Nuestra metodología Energy Value Stack propone identificar primero el valor verificable, después el recurso técnico y finalmente la estructura contractual. No debe sumarse arbitraje, respaldo, demanda evitada y excedentes como si todos estuvieran disponibles simultáneamente. Cada beneficio requiere línea base, mecanismo de captura, costo y verificación.
5. Autoconsumo, solar y BESS: cuándo conviene y cuándo no
La energía solar puede reducir compras durante horas de generación; el almacenamiento puede desplazar energía o reducir determinados picos. Pero un BESS no crea energía y su potencia en MW no equivale a su capacidad en MWh. Un sistema nominal de 2 MW y 4 MWh representa dos horas de duración teórica a potencia nominal, antes de considerar límites de operación y pérdidas.
Ver servicios de integración de iTepeyac.
Cómo dimensionar un BESS sin sobredimensionarlo
El punto de partida es el servicio esperado: limitar una demanda pico de cierta duración, desplazar generación fotovoltaica o sostener cargas críticas. Deben determinarse MW, MWh útiles, estado de carga mínimo, eficiencia del ciclo, profundidad de descarga, degradación, disponibilidad y reserva. La potencia nominal del PCS, el transformador, las protecciones y el sistema de control deben coordinarse con el unifilar existente.
El modelo financiero debe separar ahorros por demanda, compras de energía evitadas y costos de respaldo. Una misma capacidad no puede comprometerse al cien por ciento a respaldo y arbitraje simultáneamente. Los ingresos por venta de excedentes o servicios del MEM sólo se incorporarán cuando exista una vía legal y contractual demostrable.
Ficha de preingeniería para BESS
| Dato | Por qué importa |
|---|---|
| Curva de demanda, idealmente anual | Identifica potencia y duración de picos |
| Autonomía de cargas críticas | Define reserva y arquitectura de respaldo |
| MW del PCS y MWh útiles | Separa potencia de energía disponible |
| Estado de carga, degradación y ciclos | Determina capacidad a lo largo de la vida útil |
| Unifilar, cortocircuito y protecciones | Permite evaluar integración segura |
| Permisos y modalidad de interconexión | Delimita operación e ingresos posibles |
El estudio debe incorporar garantías, gestión térmica, protección contra incendio, ciberseguridad del EMS, disponibilidad de repuestos y costo de reposición. El modelo financiero debe distinguir beneficios de demanda, arbitraje y resiliencia y evitar su doble contabilización.
Marco regulatorio: autoconsumo y venta de excedentes
La figura de autoconsumo de la Ley del Sector Eléctrico comprende centrales de capacidad igual o mayor a 0.7 MW destinadas a necesidades propias en sitio, con permiso de generación; puede ser aislada o interconectada. No debe confundirse con generación distribuida ni con permisos legados. En autoconsumo interconectado, inyectar excedentes no garantiza ingresos: su venta exige permiso y contrato de interconexión vigentes y se realiza exclusivamente a CFE mediante el contrato correspondiente. La generación intermitente debe cubrir las obligaciones de respaldo aplicables. La representación en el MEM de los excedentes no habilita su venta libre a cualquier comprador. Fuente: DACG de autoconsumo, DOF 12 de diciembre de 2025, apartados 4.5 y 4.6 y anexo contractual.
BESS: disposiciones actualizadas en 2026
Las DACG de almacenamiento publicadas el 16 de abril de 2026 dejaron sin efectos el Acuerdo A/113/2024 de 2025. La modalidad y los permisos se determinan según asociación con una central o centro de carga, capacidad y participación en el MEM; no existe una autorización comercial automática por instalar baterías. Los sistemas no asociados de al menos 0.7 MW requieren permiso de almacenamiento; los que forman parte de una central con permiso de generación no requieren un permiso separado de almacenamiento. Las disposiciones también contemplan reglas transitorias mientras se adecuan las Reglas del Mercado y los manuales. Los SAEE no reciben CEL por almacenar energía. Debe evitarse comprometer la misma capacidad o energía a servicios incompatibles. Complemento: formatos de la CNE, DOF 22 de mayo de 2026.
BESS: diseño, seguridad y economía de ciclo de vida
El almacenamiento electroquímico requiere distinguir potencia de energía. Un sistema nominal de 2 MW/4 MWh ofrece dos horas teóricas a potencia máxima, antes de pérdidas, reserva de estado de carga y límites operativos. El estudio debe modelar energía útil, eficiencia de ciclo, degradación por tiempo y uso, temperaturas, número de ciclos, disponibilidad, reposiciones y garantía. El PCS, los transformadores, tableros, protecciones, control, ventilación y seguridad contra incendio forman parte de la arquitectura. El costo instalado no equivale al precio de las celdas.
Una batería puede reducir picos, desplazar energía solar y respaldar cargas, pero no necesariamente realizar todas esas funciones con la misma capacidad al mismo tiempo. La estrategia de despacho debe asignar reservas y prioridades. Un modelo financiero que suma íntegramente arbitraje, respaldo y venta de servicios sin comprobar compatibilidad física y regulación sobreestima ingresos. Para una fábrica con picos prolongados, una batería puede ser demasiado costosa; para otra con eventos cortos y costos de interrupción elevados, puede merecer evaluación. La conclusión depende de la instalación, no de la tecnología.
Caso industrial B: solar, BESS y restricciones de capacidad
Una planta con consumo diurno elevado puede encontrar valor en generación fotovoltaica. Pero el diseño no debe partir de la superficie disponible, sino de la coincidencia horaria entre generación y demanda. Si la producción solar supera el consumo propio, el excedente tendrá un tratamiento técnico y regulatorio distinto al autoconsumo directo. Por ello conviene simular producción y consumo hora por hora, incorporar pérdidas, degradación, disponibilidad y límites de interconexión. El tamaño óptimo puede ser menor que la máxima capacidad instalable en el techo.
El BESS debe añadirse únicamente cuando resuelva una función identificable: recortar picos, desplazar excedentes, respaldar procesos o aportar flexibilidad. Para picos cortos, la relación entre MW y MWh puede ser distinta a la requerida para respaldo de varias horas. La simulación debe impedir que la batería se descargue por un objetivo económico y después no tenga reserva suficiente para una contingencia que también se contabilizó como beneficio. La operación debe reflejar un despacho físicamente realizable.
Como ejemplo financiero no representativo del mercado, supongamos CAPEX conjunto de 24 millones de pesos y un flujo neto anual uniforme de 4.5 millones durante doce años. Con descuento de 12%, el VPN ronda 3.87 millones. Este valor cambiaría si la batería pierde capacidad, se necesita reposición, la generación solar difiere de lo esperado o los cargos eléctricos evolucionan. Para una decisión real, el modelo deberá incluir al menos un escenario base, uno conservador y uno adverso, con degradación anual y reposiciones en los años pertinentes.
El estudio eléctrico debe incluir diagrama unifilar, capacidad de barras, transformadores, interruptores, nivel de cortocircuito, coordinación de protecciones, PCS, control de potencia reactiva, medición, comunicaciones y condiciones de operación en isla cuando aplique. También son necesarios estudios de seguridad, incendios, ventilación, accesos de mantenimiento y gestión de fin de vida. La garantía del fabricante debe revisarse junto con ciclos, energía entregada, temperatura y condiciones de operación. La elección de tecnología no puede justificarse sólo por el precio por kWh nominal.
Comparación de almacenamiento: 10 MW / 10 MWh frente a 10 MW / 40 MWh
Dos sistemas con potencia de 10 MW pueden resolver problemas completamente diferentes. Uno de 10 MW / 10 MWh tiene una duración nominal aproximada de una hora; uno de 10 MW / 40 MWh tiene cuatro horas nominales. No deben compararse únicamente por MW instalados. Para peak shaving interesa cuánto dura cada pico y cuántos eventos consecutivos se presentan. Para respaldo importan cargas críticas, autonomía y reserva de energía. En ambos casos, los MWh realmente disponibles dependen de eficiencia, estado de carga, límites de descarga y degradación.
Una fábrica que necesita reducir 8 MW durante veinte minutos tiene una exigencia energética distinta a un centro de datos que requiere cuatro horas de continuidad. La primera podría necesitar un sistema con alta potencia y relativamente poca energía; el segundo exige autonomía, redundancia, transferencia y una arquitectura de respaldo completa. El estudio debe simular los eventos reales, la recarga y las contingencias, no seleccionar una relación fija MW/MWh por costumbre.
Arquitectura híbrida: red, solar, BESS y generadores coordinados por EMS
En una arquitectura híbrida, la red suministra energía y establece condiciones de conexión; la generación solar aporta producción variable; el BESS desplaza energía y ofrece respuesta rápida; los generadores de respaldo atienden determinadas contingencias. El EMS decide prioridades según precios, disponibilidad, cargas críticas y restricciones técnicas. SCADA supervisa el estado de los equipos y las comunicaciones pueden utilizar protocolos como Modbus, DNP3 o IEC 61850 según la arquitectura. PCS, BMS, protecciones, TC/TP y transformadores son elementos esenciales de integración.
La presencia de varios recursos no garantiza que puedan operar en isla. Se requieren estudios de estabilidad, protecciones, sincronismo, coordinación de fuentes, tiempos de transferencia y reconexión. La seguridad del almacenamiento también exige considerar riesgo de fuga térmica y estándares aplicables como NFPA 855 y UL 9540/9540A, según alcance y jurisdicción. La ingeniería debe comprobar versiones normativas y requisitos de la autoridad competente.
Cuándo no conviene instalar BESS
El almacenamiento puede resultar inconveniente si los picos duran demasiado, no existe tiempo para recargar, los cargos evitables son pequeños o la degradación y reposiciones consumen los beneficios. El dimensionamiento requiere MW, MWh útiles, potencia del PCS, curva temporal, eficiencia, reservas, seguridad, protecciones y EMS. Reservar energía para respaldo reduce la capacidad disponible para arbitraje: no puede contabilizarse dos veces el mismo recurso.
6. Cogeneración: electricidad y calor útil en una sola ecuación
En industrias con demanda simultánea de electricidad y vapor o calor de proceso, la cogeneración merece una evaluación específica. Su beneficio económico combina electricidad evitada y calor realmente aprovechado, menos combustible, operación, mantenimiento y otros costos. El calor no utilizado no puede contabilizarse como ahorro.
La experiencia de iTepeyac en infraestructura eléctrica, automatización e instalaciones industriales y Oil & Gas aporta una base para coordinar el estudio de integración, incorporando especialistas térmicos y de generación cuando corresponda.
La economía del calor útil
Una eficiencia global elevada no garantiza rentabilidad si la demanda térmica es intermitente o el precio del combustible es desfavorable. El margen debe estimarse con los costos y beneficios incrementales de la instalación.
El estudio debe utilizar perfiles de demanda eléctrica y térmica coincidentes, condiciones de operación a carga parcial, disponibilidad, costo de mantenimiento mayor, emisiones y necesidades de respaldo. En industrias de proceso, el indicador más útil puede ser el costo combinado de electricidad y calor por tonelada producida.
Ficha de preingeniería para cogeneración
La siguiente ficha resume las preguntas que deben resolverse con los perfiles coincidentes de electricidad y calor antes de desarrollar la ingeniería.
| Variable | Pregunta de negocio |
|---|---|
| Horas equivalentes de operación | ¿Existe suficiente utilización para recuperar CAPEX? |
| Demanda térmica útil | ¿Se aprovechará el calor durante esas horas? |
| Precio de gas y electricidad | ¿Cómo cambia el margen ante escenarios adversos? |
| Confiabilidad del equipo | ¿Qué cuesta la indisponibilidad y quién la respalda? |
Cogeneración, calor útil y experiencia Oil & Gas
La cogeneración merece un capítulo propio porque las industrias de proceso no consumen únicamente electricidad. Pueden requerir vapor, agua caliente, aceite térmico o calor de proceso. La eficiencia global depende de que el calor recuperado se aproveche realmente. Un balance de energía hipotético con 10 MW térmicos de combustible, 4 MW eléctricos y 4 MW térmicos útiles refleja 80% de aprovechamiento conjunto, pero no representa un rendimiento garantizado. El costo económico debe descontar gas, mantenimiento, operación, respaldo, emisiones e integración.
La evaluación requiere curvas simultáneas de consumo eléctrico y térmico, calidad y presión de vapor, condiciones de carga parcial, precio de combustible, disponibilidad, mantenimiento mayor y necesidades de conexión. Una instalación con calor intermitente puede desperdiciar gran parte del potencial térmico y perder rentabilidad. La experiencia de iTepeyac en Oil & Gas, automatización, instrumentación y sistemas eléctricos resulta relevante para coordinar interfaces de proceso, control, protección y comunicaciones, con especialistas térmicos y regulatorios cuando corresponda.
Caso industrial C: cogeneración y economía térmica
Consideremos una planta que necesita electricidad, vapor y agua caliente durante una parte sustancial del año. En ese caso, comparar una cogeneración únicamente con el precio de compra de electricidad sería incompleto. Debe construirse un balance simultáneo de energía eléctrica y térmica. El calor recuperado sólo puede valorarse cuando desplaza un combustible o un servicio térmico que efectivamente se consumiría. La calidad del calor, su temperatura y su presión importan tanto como la cantidad.
El costo del gas puede determinar gran parte del margen económico. La evaluación debe analizar contratos de combustible, transporte, presión, continuidad de suministro, emisiones, mantenimiento mayor y operación a carga parcial. Un equipo diseñado para operar muchas horas puede perder rentabilidad si la planta tiene paros frecuentes o cambios de turno. También debe estudiarse qué ocurre cuando falla el generador: la instalación puede requerir respaldo eléctrico y térmico para no comprometer procesos críticos.
Para un escenario puramente ilustrativo, una inversión de 32 millones con flujo neto anual de 6.8 millones durante doce años, descontado al 12%, genera un VPN aproximado de 10.12 millones. Ese resultado no es una proyección comercial ni una referencia de rentabilidad de la cogeneración mexicana. Antes de usarlo para decidir se necesita estimar combustible, eficiencia, calor útil, mantenimiento, impuestos, emisiones, disponibilidad y valor residual. El precio de gas debe someterse a sensibilidad y no asumirse constante por comodidad.
En proyectos de Oil & Gas y procesos industriales, la instrumentación, el control y la seguridad de proceso forman parte de la arquitectura energética. La integración puede involucrar señales de proceso, sistemas de supervisión, comunicaciones industriales, protección eléctrica, enclavamientos y procedimientos de operación. La experiencia de iTepeyac en automatización e infraestructura eléctrica puede apoyar la definición de interfaces y coordinación de equipos, mientras especialistas de proceso, seguridad y generación validan los componentes de su competencia.
Cogeneración: electricidad y calor útil
Una planta con demanda térmica continua puede encontrar valor en cogeneración, pero el calor sólo genera beneficio cuando sustituye combustible o servicio térmico realmente consumido. El modelo debe restar gas, mantenimiento, respaldo, integración y obligaciones ambientales. Debe estudiar perfiles térmicos y eléctricos coincidentes, carga parcial y sensibilidad al precio del combustible. La experiencia de iTepeyac en Oil & Gas, instrumentación y automatización puede contribuir a coordinar la integración con especialistas de proceso.
7. Comprar electricidad también es una decisión de inversión
El suministro calificado y las opciones de migración de contratos obligan a comparar mucho más que el precio del primer año. Un análisis debe incorporar energía, potencia, cargos aplicables, indexaciones, garantías, riesgos de mercado, consumo horario, penalizaciones y costos de transición.
Cambiar de suministrador puede modificar el costo y el reparto de riesgos contractuales, pero no crea capacidad física adicional de transmisión o distribución. Las adecuaciones de medición, TC/TP, comunicaciones y sincronización deben evaluarse según la instalación.
Contexto: El País, CFE y grandes consumidores privados, noviembre de 2026.
Comparar contratos por valor presente, no por precio inicial
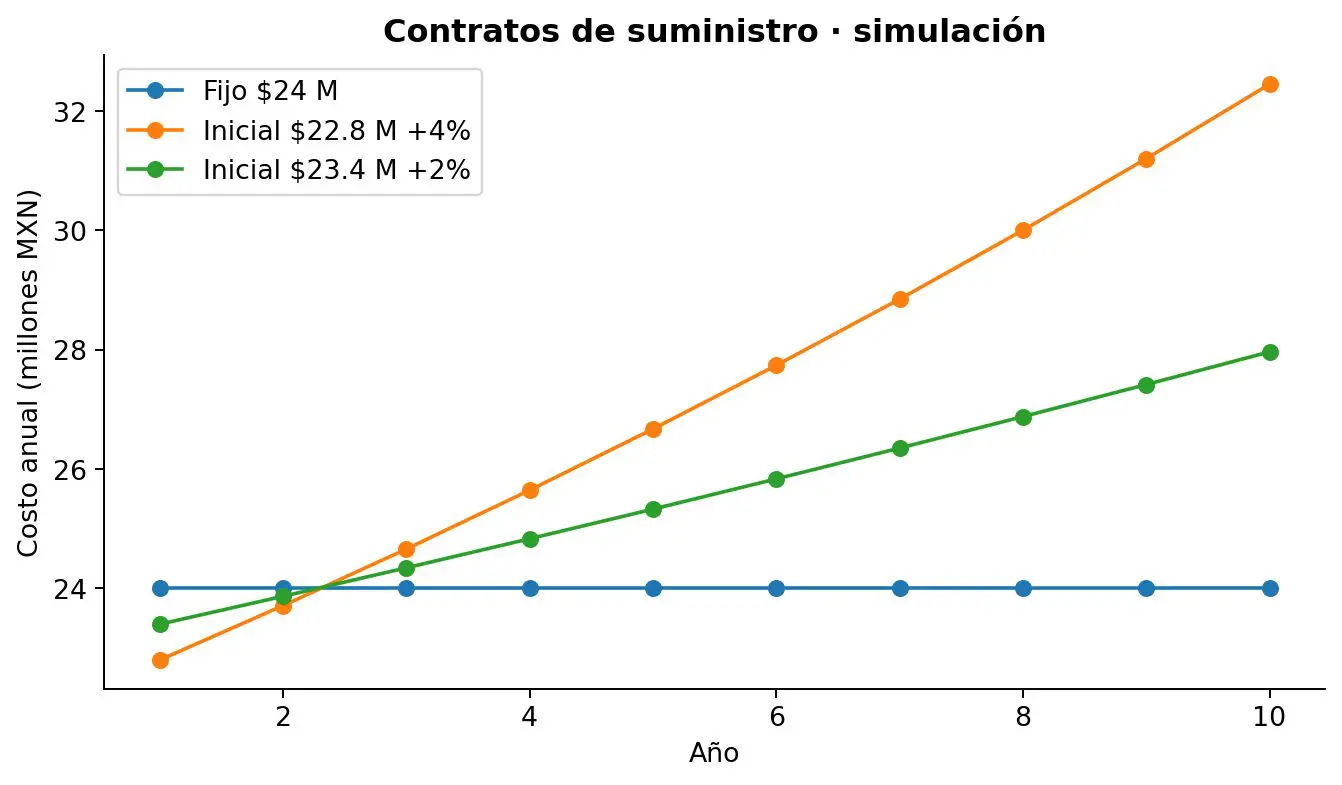
Un suministrador puede ofrecer un precio inicial inferior a otro, pero indexaciones, garantías, coberturas, volúmenes mínimos, cargos de potencia y condiciones de terminación pueden invertir la comparación a diez años. La evaluación debe utilizar una misma curva de carga, horizonte y tasa de descuento, separando escenarios nominales y reales.
Abrir gráfico 3 en resolución original
La comparación comercial debe incluir la elegibilidad regulatoria, las obligaciones del participante autorizado y los costos de transición.
Tabla de datos: comparación ilustrativa de contratos
| Año | Fijo A (M MXN) | Indexado B (M MXN) | Indexado C (M MXN) |
|---|---|---|---|
| 1 | 24.00 | 22.80 | 23.40 |
| 2 | 24.00 | 23.71 | 23.87 |
| 3 | 24.00 | 24.66 | 24.35 |
| 4 | 24.00 | 25.65 | 24.83 |
| 5 | 24.00 | 26.67 | 25.33 |
| 6 | 24.00 | 27.74 | 25.84 |
| 7 | 24.00 | 28.85 | 26.35 |
| 8 | 24.00 | 30.00 | 26.88 |
| 9 | 24.00 | 31.20 | 27.42 |
| 10 | 24.00 | 32.45 | 27.97 |
Escenarios exclusivamente ilustrativos. Una comparación contractual real debe usar consumo horario, cargos aplicables, cobertura, garantías, indexación y riesgos de terminación. No se trata de cotizaciones de CFE ni de privados.
Suministro calificado y acceso al MEM
El registro de Usuario Calificado ante la CNE y la acreditación como Participante del Mercado ante el CENACE son procesos distintos. La guía de la CNE indica que los centros de carga con demanda de al menos 1 MW pueden incorporarse al registro. El umbral y las condiciones deben confirmarse al solicitarlo, junto con el régimen contractual de cada centro; no equivalen a una migración aprobada. Para participar directamente, el CENACE exige pre-registro, registro de activos y acreditación, con garantías y requisitos operativos. Comprar mediante una suministradora calificada no convierte por sí solo al consumidor en participante directo.
Suministro calificado y gestión contractual
La decisión de contratar energía debe considerar precio, potencia, cargos aplicables, pérdidas, coberturas, indexación, garantías, penalizaciones, consumo horario y riesgo de contraparte. El menor precio inicial no implica menor costo total descontado. Los modelos de comparación deben utilizar la misma curva de carga y escenarios nominales consistentes. La exposición a PML o a componentes indexados debe evaluarse mediante pruebas de estrés, sin presentar una tarifa de referencia como oferta comercial real.
La migración desde esquemas legados y la participación en suministro calificado requieren revisar contratos, permisos y condiciones técnicas. Un cambio de suministrador no crea capacidad de red adicional. Puede exigir verificación de medidores, transformadores de corriente y potencial, sincronización, comunicaciones y calidad de datos. La evaluación de iTepeyac puede enfocarse en infraestructura y requisitos técnicos, coordinando a suministradores y especialistas jurídicos acreditados para actividades de mercado.
8. Del MEM a los clusters y las plantas virtuales
La agregación digital de cargas flexibles, generación y almacenamiento abre posibilidades de coordinación. Sin embargo, una planta virtual tecnológicamente viable no adquiere automáticamente derechos de comercialización en el Mercado Eléctrico Mayorista. Los modelos de autoconsumo, excedentes, CEL y servicios deben evaluarse por modalidad y conforme a reglas vigentes.
Clusters y plantas virtuales: capacidad técnica no es permiso comercial
Un parque industrial puede evaluar diversidad de cargas, infraestructura compartida y gestión conjunta de recursos, pero la venta de electricidad entre terceros y la participación agregada en el MEM requieren una figura legal habilitada. La coordinación digital de baterías no constituye por sí sola autorización para vender servicios conexos. CEL y bonos verdes son instrumentos distintos y deben estudiarse con sus reglas de elegibilidad y titularidad.
MEM, excedentes, CEL, clusters y VPP
El Mercado Eléctrico Mayorista permite transacciones bajo reglas y figuras específicas. La existencia de un BESS, paneles solares o generación propia no confiere automáticamente derecho a vender energía o servicios conexos. El autoconsumo interconectado, sus excedentes, la representación en el mercado y las modalidades de almacenamiento deben analizarse con permisos, contratos y medición aplicables. Los ingresos potenciales sólo deben incluirse en un modelo bancable cuando exista un mecanismo comercial demostrado.
Un parque industrial puede estudiar diversidad de cargas, infraestructura compartida y coordinación digital de recursos. Una Virtual Power Plant puede agregar técnicamente información y despacho de baterías, generación y cargas flexibles, pero la tecnología no sustituye la habilitación regulatoria. Los Certificados de Energías Limpias son distintos de los bonos verdes: los primeros corresponden a atributos bajo un marco eléctrico, mientras los segundos son instrumentos financieros. La titularidad y el riesgo de doble contabilización deben documentarse.
Qué puede y qué no puede monetizar una planta
Una fábrica puede identificar valor por ahorro de energía, demanda evitada, calor útil, continuidad, capacidad productiva y, bajo ciertas modalidades, excedentes o atributos ambientales. Sin embargo, cada beneficio tiene dueño, requisito y posible incompatibilidad con otros. Una reserva de batería destinada a respaldo no puede venderse simultáneamente como si estuviera disponible para despacho ilimitado. Un certificado ambiental transferido contractualmente no debe contarse de nuevo como beneficio propio. La monetización exige verificar permisos, contratos, medición y reglas de mercado.
El análisis financiero debe distinguir beneficios verificables de oportunidades condicionadas. El VPN base debería sustentarse en ahorros y flujos razonablemente demostrables; ingresos de mercado inciertos pueden analizarse en escenarios separados. Esto evita que una solución tecnológicamente atractiva dependa de supuestos comerciales que todavía no están habilitados.
¿Qué ocurrió con los bonos verdes y los Certificados de Energías Limpias?
Una de las preguntas originales fue si los instrumentos ambientales asociados a la evolución del mercado eléctrico seguían vivos y si tenían valor económico real. El manual debe separar dos mecanismos: los CEL son atributos regulados vinculados a generación limpia y obligaciones correspondientes; los bonos verdes son instrumentos de financiamiento sujetos a elegibilidad, documentación y evaluación de inversionistas. No puede afirmarse que ambos desaparecieron, ni que una instalación renovable obtiene automáticamente ingresos por cualquiera de ellos. Deben estudiarse reglas, titularidad, demanda, costos de verificación y contratos, evitando contar dos veces el mismo beneficio ambiental.
¿Puede un cluster industrial comprar o vender energía como una bolsa?
La agregación de demanda y recursos puede tener valor económico y técnico, pero la posibilidad de compartir redes, comercializar electricidad o participar en el MEM depende de la estructura legal y regulatoria. Un parque industrial puede analizar infraestructura compartida, perfiles complementarios, autoconsumo y almacenamiento, sin que eso implique autorización general para revender electricidad. Las Virtual Power Plants son una arquitectura digital de coordinación; su existencia tecnológica no equivale a una figura comercial habilitada. Las criptomonedas o tokens energéticos tampoco sustituyen contratos, medición y reglas de liquidación. El manual trata estas opciones como campos de evaluación, no como fuentes garantizadas de ingresos.
9. El idioma del CFO: CAPEX, flujo libre, VPN y riesgo
Una propuesta energética debe mostrar inversión inicial, OPEX incremental, flujos libres, VPN, TIR, plazo de recuperación, sensibilidad y responsabilidades contractuales. El proyecto con mayor TIR no necesariamente crea el mayor valor absoluto, y una subestación puede justificarse por producción habilitada más que por ahorro de energía.
Ejemplo ilustrativo: modernización de una planta
Supongamos gasto energético anual de $24 millones, ahorro bruto de 12%, CAPEX de $10 millones y OPEX adicional de $250,000 anuales. El flujo operativo incremental sería $2.63 millones al año. En diez años, con descuento del 12% y sin impuestos, deuda, reposiciones ni valor residual, el VPN sería aproximadamente +$4.86 millones y el payback simple 3.8 años. Es una simulación, no una promesa de ahorro.
VPN y recuperación descontada
El gráfico parte del desembolso inicial y acumula los flujos descontados del ejemplo anterior. El saldo cruza cero entre los años cinco y seis, después de la recuperación simple de 3.8 años: incorporar el costo de capital cambia el plazo para recuperar la inversión.
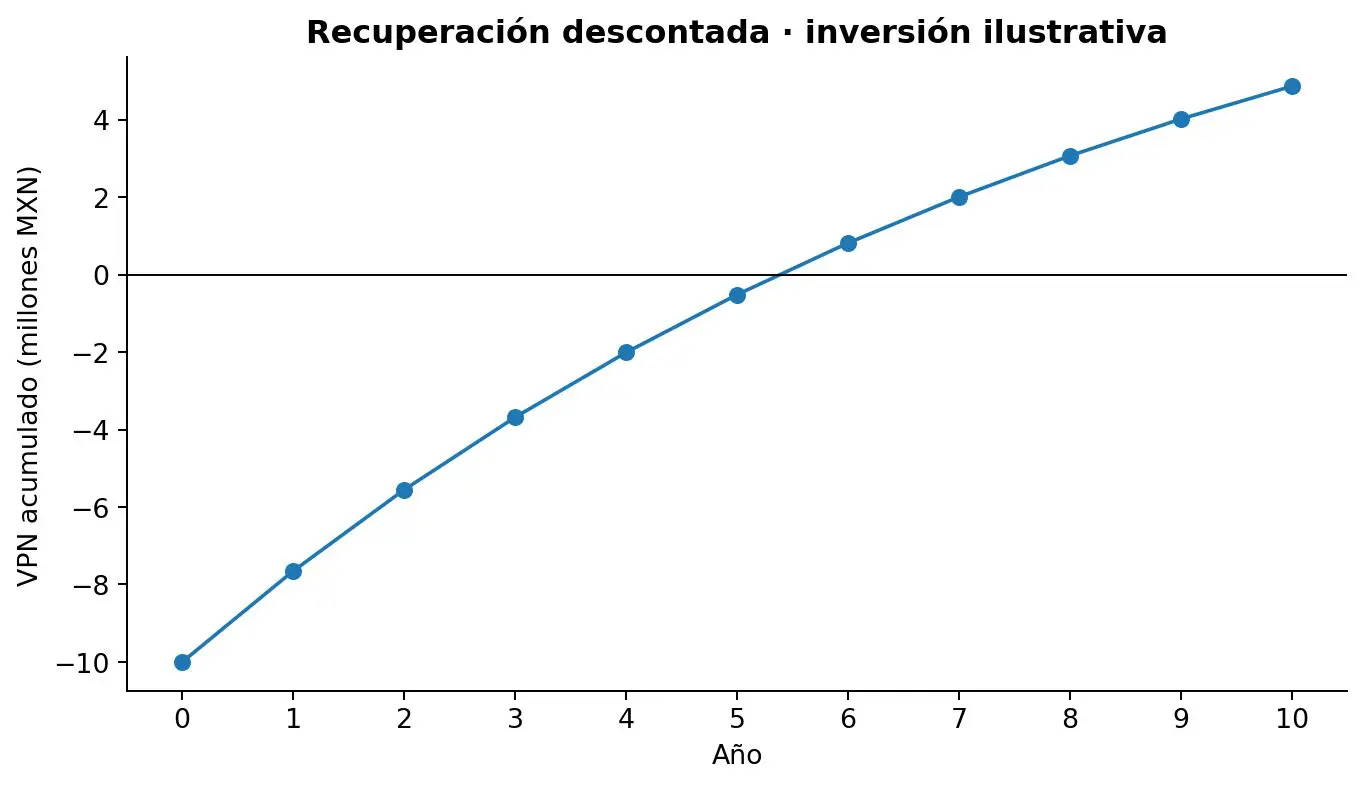
Abrir gráfico 4 en resolución original
Prueba de estrés del proyecto
Una inversión debe resistir desviaciones razonables de CAPEX y ahorro. Un proyecto con VPN positivo en el escenario base puede perder su margen de seguridad si cuesta 15% más y entrega 20% menos beneficios. La matriz de sensibilidad permite identificar el umbral a partir del cual el proyecto deja de crear valor.
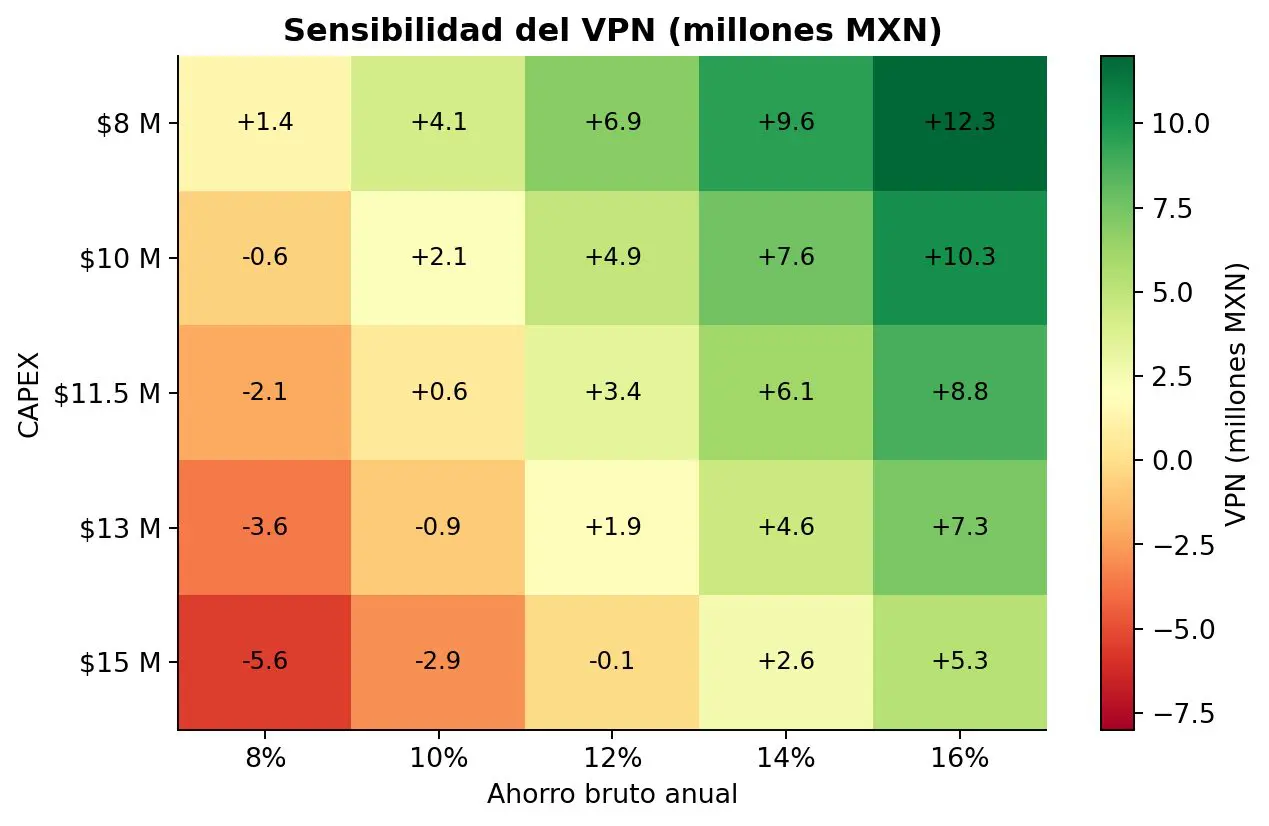
Abrir gráfico 5 en resolución original
El valor económico de evitar retrasos
Si una línea de producción genera $30 millones anuales durante diez años, desplazar un año los mismos diez flujos reduce su valor presente de $169.5 a $151.3 millones: una diferencia aproximada de $18.2 millones a una tasa de 12%. Este cálculo no implica que una batería pueda sustituir capacidad firme de red: cualquier alternativa para adelantar operaciones debe superar los estudios de potencia, energía, seguridad y conexión.
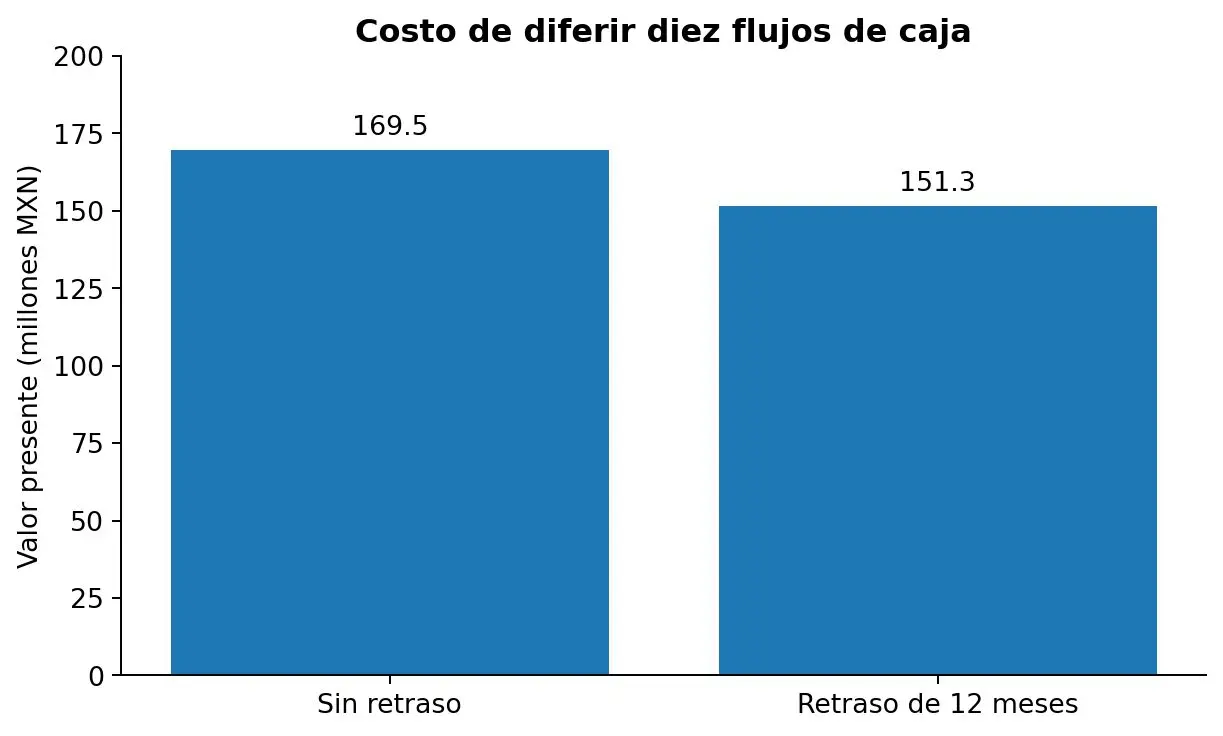
Abrir gráfico 6 en resolución original
Comparación de carteras energéticas: tres escenarios reproducibles
Esta es la comparación principal del manual: tres proyectos normalizados a diez años, con flujos reales y desembolsos extraordinarios. Los casos simplificados de flujo anual constante que aparecen después son ejercicios pedagógicos independientes, no revisiones de estas mismas inversiones. Todos los importes están expresados en millones de pesos reales de 2026. Son supuestos didácticos, no cotizaciones, precios de mercado ni resultados históricos de iTepeyac.
Base común: horizonte de diez años; descuento real de 12% anual; inversión inicial en el año 0; flujos al cierre de cada año. El CAPEX incluye la inversión inicial del escenario. El modelo es antes de impuestos y sin financiamiento: excluye ISR, IVA y sus efectos de recuperación, deuda y beneficios fiscales. Para este ejercicio, capital de trabajo y valor residual son cero; no hay otros flujos, inflación ni escalamiento de precios.
Supuestos de cada escenario
| Supuesto | Eficiencia | Solar + BESS | Cogeneración |
|---|---|---|---|
| CAPEX en año 0 | 4.00 | 10.00 | 15.00 |
| Beneficio bruto en año 1 | 1.30 | 3.10 | 11.00 = 8.00 de electricidad + 3.00 de calor útil |
| Costos recurrentes anuales | 0.15 | 0.35 | 7.00 = 6.00 de combustible + 1.00 de OPEX |
| Evolución del beneficio bruto | Constante | Disminuye 2% anual | Constante |
| Desembolsos adicionales | Ninguno | 2.00 en año 6: reposición de componentes de conversión/control | 3.00 en año 5: mantenimiento mayor |
| VPN (12% real, diez años) | 2.497756 | 3.326772 | 5.898612 |
En eficiencia, el beneficio de 1.30 corresponde a compras de energía evitadas y se resta 0.15 de OPEX. En solar+BESS, el beneficio conjunto inicial de 3.10 representa compras y cargos de demanda evitados, sin ingresos por excedentes ni servicios del MEM. Su disminución anual de 2% es un supuesto económico del ejercicio, no una curva de degradación garantizada por un fabricante. La reposición de componentes en el año 6 se paga al cierre de ese año y no reinicia la trayectoria del beneficio. En cogeneración, solo se valora calor efectivamente aprovechado; el costo de combustible de 6.00 y el OPEX de 1.00 se descuentan del beneficio bruto de 11.00.
Flujos exactos: para t = 1,…,10, eficiencia: Ft = 1.30 − 0.15; solar+BESS: Ft = 3.10 × 0.98t−1 − 0.35 − 2.00 × I(t=6); cogeneración: Ft = 8.00 + 3.00 − 6.00 − 1.00 − 3.00 × I(t=5). El indicador I vale 1 en el año señalado y 0 en los demás.
Flujos anuales para reproducir el cálculo
| Año | Flujo: eficiencia | Flujo: solar + BESS | Flujo: cogeneración |
|---|---|---|---|
| 0 | -4.000000 | -10.000000 | -15.000000 |
| 1 | 1.150000 | 2.750000 | 4.000000 |
| 2 | 1.150000 | 2.688000 | 4.000000 |
| 3 | 1.150000 | 2.627240 | 4.000000 |
| 4 | 1.150000 | 2.567695 | 4.000000 |
| 5 | 1.150000 | 2.509341 | 1.000000 |
| 6 | 1.150000 | 0.452154 | 4.000000 |
| 7 | 1.150000 | 2.396111 | 4.000000 |
| 8 | 1.150000 | 2.341189 | 4.000000 |
| 9 | 1.150000 | 2.287365 | 4.000000 |
| 10 | 1.150000 | 2.234618 | 4.000000 |
Fórmula: VPN = F0 + Σt=1…10 Ft / (1 + 0.12)t. El flujo del año 0 ya es negativo y se suma una sola vez, sin descontarlo. Las fórmulas anteriores definen los valores exactos; la tabla muestra seis decimales y el gráfico redondea el VPN a dos.
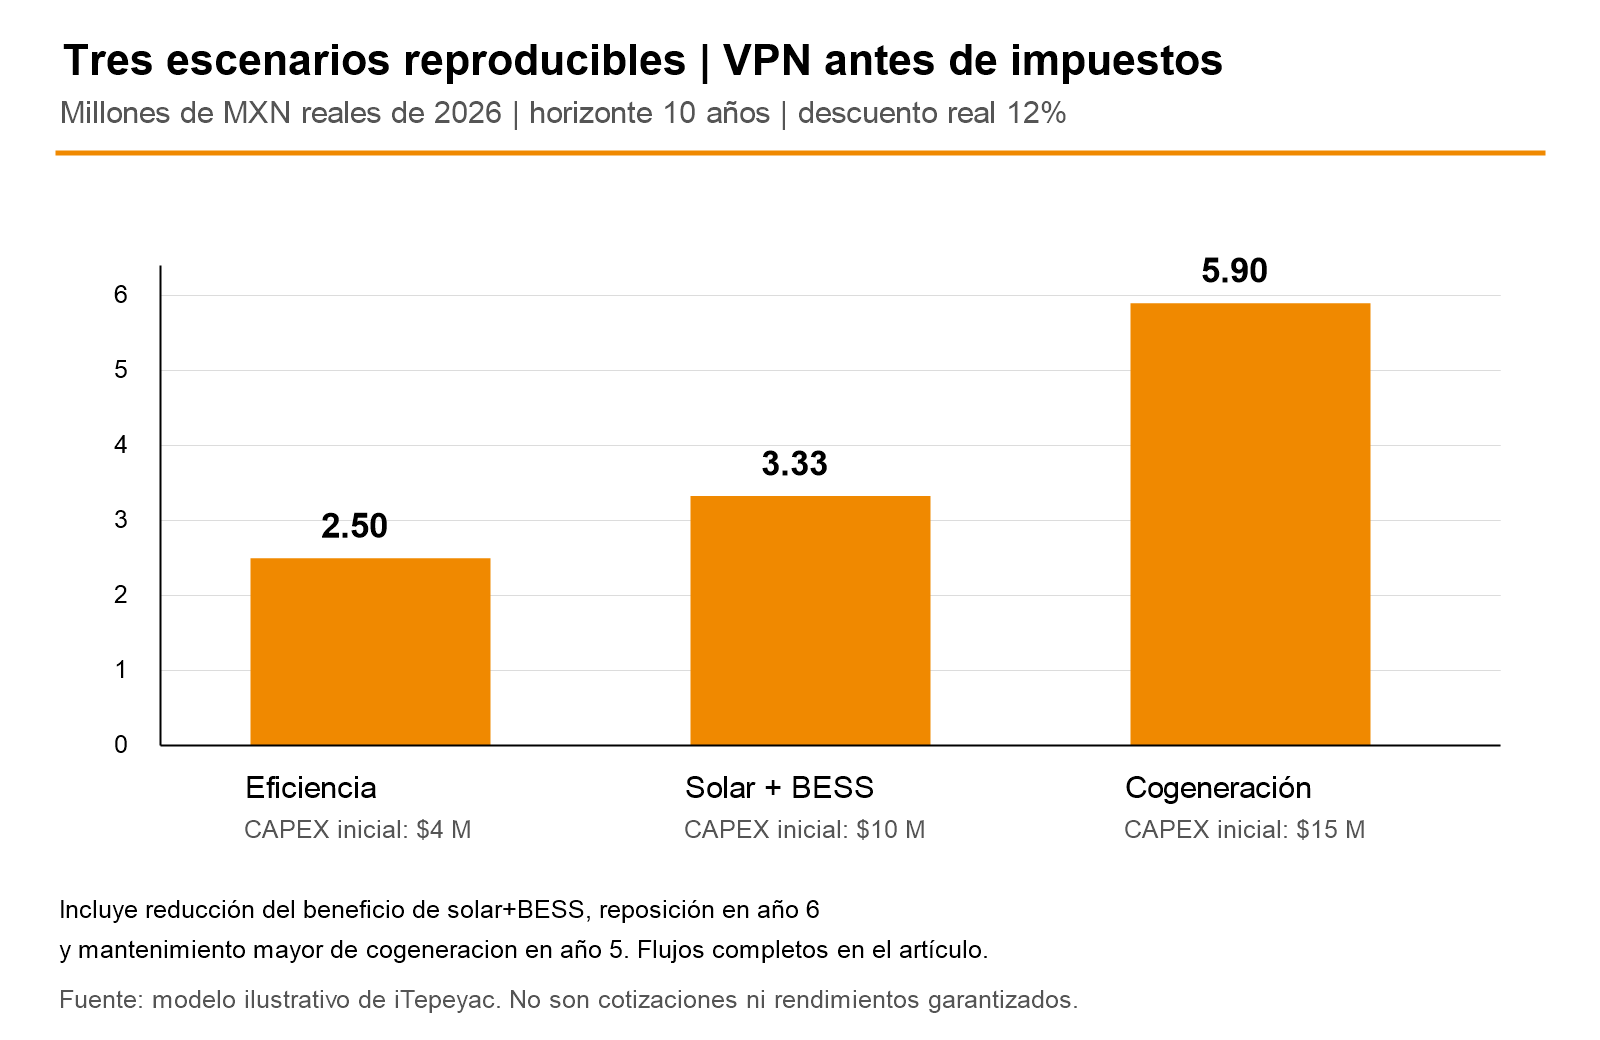
Abrir gráfico 7 en resolución original
Los escenarios son independientes y tienen distinta escala de inversión; no representan alternativas equivalentes para una misma planta ni una clasificación universal de tecnologías. Un mayor VPN absoluto exige evaluar también capital comprometido, riesgo, liquidez, combustible, calor útil, factibilidad y permisos. Los beneficios no se deben sumar entre proyectos sin revisar sus interacciones. Esta comparación es distinta del ejemplo de modernización de CAPEX $10 millones desarrollado al inicio del capítulo.
Tabla de datos: sensibilidad del VPN
Modelo ilustrativo con gasto energético de $24 millones anuales, OPEX incremental de $0.25 millones, tasa de descuento de 12% y horizonte de diez años. Las celdas son VPN en millones de pesos, antes de impuestos.
| CAPEX / ahorro | 8% | 10% | 12% | 14% | 16% |
|---|---|---|---|---|---|
| $8 M | 1.44 | 4.15 | 6.86 | 9.57 | 12.28 |
| $10 M | -0.56 | 2.15 | 4.86 | 7.57 | 10.28 |
| $11.5 M | -2.06 | 0.65 | 3.36 | 6.07 | 8.78 |
| $13 M | -3.56 | -0.85 | 1.86 | 4.57 | 7.28 |
| $15 M | -5.56 | -2.85 | -0.14 | 2.57 | 5.28 |
Flujo libre después de impuestos
El ahorro operativo no es equivalente al flujo libre. El modelo definitivo debe considerar tratamiento fiscal aplicable, depreciación, IVA recuperable, inversión en capital de trabajo, reposiciones, deuda y valor residual. Las tasas reales deben utilizarse con flujos reales; las nominales, con flujos nominales. Una simulación antes de impuestos puede servir para filtrar oportunidades, pero no sustituye un modelo bancable.
Asignación de capital y prioridades
Los proyectos obligatorios por seguridad y cumplimiento no deben descartarse por una TIR baja. Para inversiones discrecionales conviene comparar VPN, CAPEX, liquidez, interdependencias, riesgo y calendario. El BESS con mayor flujo anual puede no ser la mejor primera inversión si un EMS o una modernización de protecciones permite capturar valor con menor capital y habilita proyectos posteriores.
Cambios fiscales 2027: aprobación, publicación y vigencia
Corte de revisión: 3 de noviembre de 2026. El Sistema de Información Legislativa de SEGOB registra la Ley de Ingresos 2027 como turnada al Ejecutivo tras el trámite del 27 de octubre. En esta revisión no se localizó su publicación definitiva en el DOF; eso no demuestra su inexistencia. La aprobación legislativa no sustituye la publicación ni determina por sí sola la vigencia de cada disposición. Por ello, el artículo no atribuye a 2027 tasas, deducciones o estímulos energéticos específicos como derechos adquiridos.
Para el modelo definitivo deben documentarse decreto y artículo aplicables, fecha de entrada en vigor, transitorios, régimen del contribuyente y reglas del SAT. No debe suponerse que solar y BESS reciben el mismo tratamiento fiscal ni trasladar automáticamente beneficios de un ejercicio a otro. Hasta confirmar cada disposición, conviene mantener un escenario sin incentivos nuevos y separar ISR, depreciación, IVA recuperable y financiamiento. Los ejemplos de este manual siguen expresados antes de impuestos.
Riesgo fiscal, regulatorio y financiero hacia 2027
La incertidumbre fiscal no se reduce a una tasa impositiva. Las empresas evalúan deducibilidad de intereses, depreciación, tratamiento del IVA, pérdidas fiscales, retenciones, pagos al extranjero y obligaciones administrativas. Los cambios propuestos para 2027 deben clasificarse según su estado: iniciativa, dictamen, aprobación legislativa, publicación y entrada en vigor. En el modelo financiero de un proyecto energético, los flujos después de impuestos pueden diferir sustancialmente de los ahorros brutos. No debe utilizarse una tasa de depreciación genérica para todos los activos ni prometer incentivos sin comprobar elegibilidad.
Para una PYME, la liquidez puede ser una restricción más inmediata que el VPN. Una inversión con VPN positivo puede ser inviable si exige anticipos, garantías o pagos de deuda que superan su caja disponible. Conviene modelar flujos mensuales durante construcción, servicio de deuda, capital de trabajo y escenarios de retraso. El DSCR resulta útil cuando hay financiamiento, pero debe calcularse con la definición contractual de flujo disponible para servicio de deuda. El WACC y las tasas de descuento deben ser coherentes con moneda, inflación y riesgo; no es válido mezclar flujos reales con tasas nominales.
Finanzas industriales: del ahorro al flujo libre
Un proyecto energético debe distinguir ahorro bruto, EBITDA incremental, flujo operativo y flujo libre después de impuestos e inversión. Para un ejemplo con gasto energético anual de 24 millones de pesos, ahorro bruto de 12%, CAPEX de 10 millones y OPEX incremental de 250 mil pesos, el flujo operativo anual antes de impuestos es 2.63 millones. A diez años y descuento de 12%, el VPN es aproximadamente 4.86 millones, bajo flujos constantes y sin reposiciones. Es un ejercicio ilustrativo, no un rendimiento típico de BESS o de otra tecnología.
El análisis de sensibilidad debe cruzar CAPEX, ahorro, precio de energía, degradación, disponibilidad y retrasos. Una inversión puede mostrar VPN positivo en escenario base y perder su margen de seguridad con sobrecostos y menores ahorros. La TIR puede inducir comparaciones erróneas entre proyectos de escala diferente; el VPN, la liquidez, el riesgo y las dependencias técnicas deben guiar la asignación de capital. Las inversiones obligatorias por seguridad y cumplimiento no se descartan únicamente por falta de TIR.
Profundización: decisiones energéticas y valor del capital
La hipótesis económica de este manual no es que México haya dejado de recibir inversiones. Es que una empresa instalada y una empresa que aún decide dónde construir enfrentan costos de cambio y riesgos diferentes. Para evaluar el nearshoring deben distinguirse reinversión, inversión nueva, formación fija de capital y proyectos efectivamente energizados. Una cifra de IED no demuestra cuántas fábricas entraron en operación.
La capacidad eléctrica también tiene una dimensión temporal y geográfica. Una central anunciada no resuelve necesariamente la falta de potencia en un nodo industrial. El análisis debe identificar infraestructura financiada, contratada, construida y energizada, así como fechas de conexión, contingencias, protecciones y obras aguas arriba. El retraso de una línea productiva desplaza sus flujos y reduce su valor presente.
Caso industrial A: modernización sin generación propia
Imaginemos una planta que presenta picos de demanda, arranques simultáneos de motores, consumos de aire comprimido fuera de horario y poca visibilidad de su energía por línea de producción. La primera recomendación no debería ser una batería. Conviene construir una línea base, medir los equipos críticos, revisar secuencias de arranque, fugas, presión de compresores, variadores y coordinación de operación. Un proyecto de medición y EMS puede ser más pequeño, más rápido y menos complejo que una central de generación. Sin embargo, su valor debe verificarse con datos posteriores y ajustes por producción.
Para evaluar la oportunidad, la empresa debería calcular energía por unidad producida, demanda máxima por periodo, costo de mantenimiento, pérdidas y costos de paros. La comparación debe separar reducción de kWh de reducción de kW facturables. Si la mejora sólo desplaza consumo, podría no reducir energía total, pero sí costos horarios; si mejora eficiencia, podría reducir consumo sin afectar producción. Los beneficios económicos deben sustentarse en la tarifa y contrato aplicables, no en una tarifa promedio nacional.
Supongamos, exclusivamente para ilustrar, CAPEX de cinco millones de pesos y flujo operativo incremental constante de 1.55 millones anuales durante diez años. Con una tasa de descuento de 12%, el VPN es cercano a 3.76 millones y la recuperación simple a 3.23 años. Este cálculo no incluye impuestos, reposiciones, cambios en producción ni riesgo de implementación. Su utilidad es mostrar qué información exigir antes de aprobar un proyecto, no afirmar que la eficiencia industrial siempre obtiene ese rendimiento.
La ejecución debe establecer responsabilidades: quién instala medidores, quién valida los transformadores de instrumento, quién integra SCADA, quién configura alarmas y quién verifica ahorros. Las pruebas de aceptación en fábrica y sitio, cuando correspondan, deben documentar funciones y comunicación. La empresa también debe prever ciberseguridad, respaldos de configuración, acceso a datos y capacitación del personal. Sin gobernanza operativa, un sistema de monitoreo puede terminar convertido en una pantalla que nadie utiliza.
Financiamiento, bancabilidad y contratación de proyectos energéticos
El financiamiento cambia la distribución de riesgos y flujos. Una compra con capital propio puede simplificar la operación, pero inmoviliza liquidez. Un crédito permite distribuir pagos, aunque exige servicio de deuda y garantías. Un arrendamiento o un contrato de servicios puede trasladar ciertas responsabilidades al proveedor, pero no elimina los costos económicos: éstos aparecen en la tarifa contractual, disponibilidad, penalizaciones y obligaciones de largo plazo. Un PPA requiere revisar duración, energía comprometida, precio, indexación, garantías y condiciones de terminación.
Para el banco o inversionista no basta una TIR atractiva. Deben existir contratos ejecutables, garantías de desempeño, ingeniería suficiente, permisos, un cronograma realista, contrapartes solventes y flujos verificables. El DSCR mide la cobertura del servicio de deuda bajo definiciones financieras concretas. Si el proyecto depende de ingresos inciertos por excedentes o servicios de mercado, esos ingresos no deben tratarse como firmes sin demostrar elegibilidad y contratación. La bancabilidad no es un adjetivo comercial; es el resultado de riesgos asignados y evidencia documentada.
Las garantías técnicas también tienen dimensión financiera. Una garantía de disponibilidad debe definir qué se mide, qué exclusiones existen, qué compensación procede y quién asume fallas de red o combustible. Los contratos EPC, O&M y suministro deben delimitar responsabilidades de ingeniería, interconexión, obra civil, pruebas y puesta en marcha. Un proyecto aparentemente barato puede encarecerse si omite transformadores, protecciones, sistemas contra incendio, comunicaciones, estudios o adecuaciones de red.
Para una PYME con liquidez limitada, el orden de inversiones es especialmente importante. Primero deben identificarse medidas obligatorias por seguridad y continuidad. Después, oportunidades de bajo CAPEX y verificación rápida, seguidas de inversiones más complejas. El análisis debe incluir el costo de no invertir, pero también el riesgo de comprometer capital de trabajo necesario para operar. Una recomendación responsable puede ser posponer una inversión rentable en términos teóricos si su estructura financiera pone en peligro la empresa.
¿La presión fiscal y la incertidumbre jurídica pueden frenar inversiones?
Pueden influir, pero su efecto depende del sector, del tamaño de empresa, de su régimen y de las reglas efectivamente vigentes. En nuestra conversación se planteó que los cambios fiscales previstos para enero de 2027 podían aumentar la presión sobre PYMES e inversión. El manual no debe convertir esa preocupación en una afirmación sobre reformas no publicadas. Debe presentar una matriz que distinga iniciativa, aprobación, publicación y entrada en vigor; y explicar cómo depreciación, deducciones, IVA, retenciones y financiamiento afectan el flujo libre después de impuestos. La seguridad jurídica se incorpora mediante escenarios contractuales y de ejecución, no como un porcentaje arbitrario añadido a la TIR.
La cartera de inversión, no el catálogo de equipos
Los proyectos obligatorios por seguridad deben distinguirse de inversiones discrecionales. Para estas últimas, mayor TIR no significa necesariamente mayor VPN absoluto. Hay que comparar CAPEX, liquidez, riesgo, dependencias y calendario. Un EMS puede habilitar BESS; una mejora de eficiencia puede reducir el tamaño de generación; una subestación puede habilitar producción. La rentabilidad de un proyecto energético comienza antes de comprar el primer equipo.
10. Ruta de acción para una planta industrial
La implementación debe avanzar desde la línea base y el diagnóstico hasta la ingeniería, los permisos y la verificación del desempeño. La hoja de ruta siguiente organiza entregables y responsables; sus plazos son orientativos y dependen del proyecto.
Competitividad energética 2030: hoja de ruta y métricas
El plan de una planta debería comenzar con indicadores de referencia: costo energético total, costo por unidad producida, demanda máxima, factor de carga, calidad de energía, interrupciones, capacidad eléctrica disponible, consumo térmico y compromisos contractuales. Cada indicador necesita fuente, frecuencia de actualización y responsable. Un tablero ejecutivo puede ser útil, pero no debe sustituir el análisis de causas. La calidad de los datos importa más que la cantidad de pantallas.
Durante los primeros treinta días conviene reunir contratos, facturas, unifilares, inventario y fallas. En los noventa días siguientes se puede establecer línea base, identificar riesgos y estudiar oportunidades preliminares. Entre tres y seis meses deben compararse escenarios técnicos, económicos y regulatorios, con estimaciones de inversión y criterios de decisión. La ejecución puede requerir plazos mucho mayores dependiendo de permisos, fabricación, interconexión y obras. Por eso los calendarios propuestos son orientativos, no compromisos universales.
El seguimiento posterior debe verificar resultados. Una reducción de demanda estimada debe contrastarse con mediciones reales; una mejora de continuidad debe medirse con eventos y pérdidas evitadas; un proyecto de cogeneración debe comprobar utilización térmica y combustible; un BESS debe registrar energía útil, ciclos, disponibilidad y degradación. Cuando el proyecto no alcanza sus resultados, el sistema de gestión debe permitir detectar por qué y corregir operación, no simplemente mantener un reporte optimista.
En síntesis, la competitividad energética industrial consiste en gestionar un portafolio de infraestructura, contratos, tecnologías y riesgos para sostener producción y capital. México necesita ampliar su sistema eléctrico, pero las empresas también necesitan decisiones propias respaldadas por ingeniería y finanzas. iTepeyac propone participar en esa conversación desde su experiencia técnica, con especialistas complementarios y sin convertir una tecnología específica en respuesta universal.
11. iTepeyac Energy Value Assessment
La metodología propuesta busca relacionar demanda, calidad, infraestructura, continuidad, suministro, alternativas tecnológicas y evaluación financiera. Puede concluir que conviene modernizar, medir, automatizar, ampliar, generar, almacenar o no invertir todavía. Las actividades reguladas y especializadas deberán ejecutarse con profesionales autorizados según corresponda.
No podemos eliminar la incertidumbre de México. Podemos ayudar a reducir la incertidumbre energética de su planta.
Hoja de ruta de diagnóstico para directores industriales
| Horizonte | Entregable | Responsables sugeridos |
|---|---|---|
| 30 días | Inventario, facturas, unifilar, riesgos y datos faltantes | Operación, mantenimiento, finanzas |
| 90 días | Línea base, curva de carga, costo por unidad, alternativas | Ingeniería y energía |
| 3–6 meses | Factibilidad, VPN, sensibilidad, permisos y priorización | Comité de inversión y especialistas |
| 6–12 meses | Ingeniería, suministro, FAT/SAT y puesta en marcha | EPC, fabricantes y operación |
| 1–5 años | Monitoreo de desempeño y revisión de portafolio | Dirección, operaciones y finanzas |
El diagnóstico puede recomendar no invertir cuando no exista información suficiente o cuando los escenarios económicos sean desfavorables. iTepeyac puede aportar infraestructura, medición, automatización, protecciones e integración, coordinando especialistas en mercado, regulación, cogeneración y finanzas según el alcance.
Metodología de iTepeyac y ejecución
El Energy Value Assessment propuesto comienza con facturas, contratos, unifilares, inventario, curvas de carga, calidad de energía, interrupciones, combustible y crecimiento previsto. La segunda etapa identifica oportunidades: medir, reducir, desplazar, generar, recuperar, almacenar, proteger, cumplir, monetizar, financiar y expandir. Cada oportunidad se somete a filtros técnico, regulatorio y financiero.
El entregable ideal es una cartera priorizada con dimensionamiento preliminar, CAPEX, OPEX, VPN, TIR, sensibilidad, responsables, riesgos, permisos y hoja de ruta. iTepeyac puede aportar experiencia en media y alta tensión, Oil & Gas, automatización, SCADA, comunicaciones y medición, incorporando especialistas adicionales cuando sea necesario. La recomendación profesional puede ser no invertir todavía. Primero encontramos dónde está el valor; después diseñamos la infraestructura para capturarlo.
Especialistas, competencias y gobernanza del proyecto
Un proyecto energético integral requiere competencias diferentes. La ingeniería eléctrica estudia cargas, cortocircuito, protecciones, transformación y conexión. Los especialistas de proceso analizan calor, vapor, combustibles y seguridad. Los expertos en mercado eléctrico revisan representación, suministro, contratos y liquidaciones. Los especialistas regulatorios verifican permisos, obligaciones y modalidades. Los financieros estructuran flujos, financiamiento y garantías. Las actividades de inspección y verificación deben asignarse a personas o entidades autorizadas cuando la normativa lo exija.
La coordinación no significa que una sola empresa deba poseer todas las acreditaciones. Una organización puede actuar como integrador técnico y coordinar especialistas, siempre que los alcances y responsabilidades estén claramente documentados. Para iTepeyac, la oportunidad consiste en unir experiencia de media y alta tensión, medición, automatización, SCADA, comunicaciones y Oil & Gas con una metodología de evaluación de alternativas. No se deben atribuir autorizaciones de suministrador, certificaciones financieras o facultades regulatorias que no estén documentadas.
El proceso debe tener puntos de decisión. Primero, diagnóstico y datos mínimos. Segundo, selección de alternativas y descarte de opciones inviables. Tercero, prefactibilidad con rangos de CAPEX y OPEX. Cuarto, estudios y validación regulatoria. Quinto, ingeniería de detalle y contratos. Sexto, ejecución y pruebas. Séptimo, medición y verificación posterior. Cada fase debería concluir con un entregable y una decisión explícita de continuar, modificar o cancelar el proyecto.
Para la dirección financiera, el entregable debe incluir resumen ejecutivo, problema de negocio, alternativas comparadas, escenarios de flujo libre, sensibilidad, riesgos, responsables y cronograma. Para ingeniería, debe contener bases de diseño, unifilares, criterios de dimensionamiento, interfaces, normas y plan de pruebas. Ambos documentos deben corresponder al mismo proyecto y utilizar los mismos supuestos. Ésa es la diferencia entre una propuesta comercial de equipos y una decisión de infraestructura defendible.
Comparación financiera reproducible de tres estrategias industriales
**Ejercicio complementario, distinto de la comparación principal del gráfico 7.** Los tres casos siguientes utilizan flujos anuales constantes, horizontes de diez o doce años y no incluyen los desembolsos extraordinarios del gráfico principal. Comparten una tasa de descuento de 12% y son antes de impuestos, sin financiamiento, reposiciones ni valor residual. No deben compararse directamente con los VPN del gráfico de carteras. Son modelos didácticos y no estimaciones de rentabilidad de mercado. Las diferencias de horizonte y capital impiden tratarlos como un ranking universal de tecnologías.
| Variable | Eficiencia y EMS | Solar + BESS | Cogeneración |
|---|---|---|---|
| CAPEX inicial (M MXN) | 5.00 | 24.00 | 32.00 |
| Flujo neto anual (M MXN) | 1.55 | 4.50 | 6.80 |
| Horizonte (años) | 10 | 12 | 12 |
| VPN a 12% (M MXN) | 3.76 | 3.87 | 10.12 |
| Recuperación simple (años) | 3.23 | 5.33 | 4.71 |
| Riesgo principal | Ahorro no verificado | Degradación, despacho y regulación | Precio del combustible y demanda térmica |
¿Cómo comprobar los resultados antes de aprobar una inversión?
La evaluación debe comenzar por la evidencia que respalda el flujo: medición antes y después para eficiencia; simulación horaria y degradación para solar+BESS; balance térmico y contratos de combustible para cogeneración. Después se incorporan costos de operación, impuestos, capital de trabajo, mantenimiento mayor, financiamiento y reposiciones. Por último, se prueban escenarios adversos. Una propuesta con VPN positivo pero sin línea base verificable sigue siendo una hipótesis comercial, no una inversión aprobada.
Una matriz de decisión que no favorece automáticamente a ningún equipo
| Problema industrial | Primera evaluación | Alternativas que podrían estudiarse | Dato que decide |
|---|---|---|---|
| Factura elevada | Contrato, consumo y producción | Eficiencia, suministro, autoconsumo | Costo total por unidad producida |
| Picos breves | Curva de demanda y cargos | Control de cargas, EMS, BESS | kW evitables y duración |
| Capacidad insuficiente | Estudio de conexión y expansión | Subestación, gestión, generación local | Potencia disponible y calendario |
| Interrupciones | Eventos y cargas críticas | Protecciones, respaldo, microgrid | Costo de paro y autonomía |
| Demanda térmica | Balance simultáneo calor-electricidad | Cogeneración y recuperación térmica | Calor útil realmente aprovechado |
| Excedentes eléctricos | Permisos, contratos y medición | Autoconsumo, almacenamiento, venta habilitada | Ingreso neto jurídicamente realizable |
Riesgo de retraso: dos escenarios que no deben confundirse
Supongamos que una línea industrial produciría un flujo incremental de $30 millones anuales durante diez años, con descuento de 12%. Si todos esos flujos se desplazan exactamente un año, el valor presente cae de aproximadamente $169.5 millones a $151.3 millones: pérdida de valor temporal de $18.2 millones. Si el primer año se pierde definitivamente y la fecha de cierre del proyecto no cambia, el efecto debe calcularse con otro calendario. Si se pierden contratos o existen penalizaciones, esas pérdidas requieren estimación independiente. Por ello, el análisis de disponibilidad eléctrica debe especificar si existe aplazamiento, cancelación de producción o una combinación.
Qué significa bancabilidad en una inversión energética
Un banco o inversionista no financia únicamente un gráfico de TIR. Requiere supuestos verificables, permisos, contratos, ingeniería suficiente, garantías, riesgos asignados y flujos disponibles para atender la deuda. Cuando exista financiamiento, el modelo debe mostrar cobertura de servicio de deuda, calendario de amortización, reservas y sensibilidad de tasas. Los beneficios por excedentes o servicios de mercado sólo deben incluirse como flujos comprometidos cuando el mecanismo comercial y su elegibilidad estén demostrados.
Preguntas frecuentes: decisiones energéticas industriales en México
¿Puede un BESS sustituir una ampliación de capacidad eléctrica?
Puede desplazar temporalmente la demanda retirada de la red y apoyar ciertas contingencias, pero no produce energía primaria. La sustitución o postergación de una ampliación depende de potencia, duración de picos, recarga, autonomía, protecciones y condiciones de conexión. Debe demostrarse con una simulación horaria y estudios eléctricos.
¿Qué información necesita iTepeyac para estudiar una oportunidad?
Facturas y contratos, curvas de carga, unifilar, transformadores, inventario de cargas, eventos de calidad, interrupciones, consumo térmico, procesos críticos y previsión de crecimiento. La disponibilidad de información determina la precisión del dimensionamiento y de los flujos financieros.
¿Puede una fábrica vender excedentes o servicios al MEM?
No por el solo hecho de tener paneles solares o baterías. La posibilidad depende de la modalidad regulatoria, permisos, interconexión, medición, representación y contratos. Para autoconsumo y almacenamiento deben consultarse las disposiciones específicas de la CNE, la Ley del Sector Eléctrico y el reglamento aplicable; la oportunidad de ingreso debe modelarse por separado hasta comprobarse.
¿Cómo saber si conviene cogeneración frente a solar o BESS?
La cogeneración exige una demanda térmica útil y un balance favorable de combustible y electricidad. Solar depende de recurso y coincidencia con la carga; BESS de duración de eventos, estrategia de despacho y degradación. Se comparan proyectos con flujos libres después de impuestos, VPN, riesgos y escenarios consistentes, no mediante una TIR genérica por tecnología.
¿Qué significa que un proyecto tenga VPN positivo?
Significa que, bajo los flujos, horizonte y tasa de descuento elegidos, el valor presente de los beneficios incrementales supera la inversión. No garantiza liquidez suficiente, cumplimiento regulatorio ni que los ahorros se materialicen. Debe acompañarse de sensibilidad, capacidad de financiamiento, pruebas técnicas y medición posterior.
¿Por qué la competencia entre suministradores no resuelve la falta de red?
Porque un contrato cambia las condiciones comerciales de adquisición de electricidad, no la capacidad física disponible en el punto de conexión. Una expansión puede necesitar obras de transmisión, distribución, transformación y protección, independientemente de quién suministre la energía.
Estas respuestas sintetizan criterios generales. Los requisitos regulatorios y fiscales deben verificarse para cada instalación y fecha de decisión.
Fuentes, referencias y alcance de verificación
- IMCO: CFE en la mira, 3T 2026.
- CENACE: operación y Mercado Eléctrico Mayorista.
- Diario Oficial de la Federación: disposiciones aplicables.
- CONUEE: eficiencia y gestión energética.
- El Economista: autoconsumo para grandes consumidores.
- EL CEO: proyectos afectados por disponibilidad eléctrica.
Metodología, límites y referencias
El gráfico de IED reproduce el corte del comunicado 79 de la Secretaría de Economía; el de CFE utiliza su reporte consolidado 3T 2026 a la BMV, páginas 55 y 119. Las variaciones de resultados comparan enero–septiembre de ambos años. Los gráficos de proyectos industriales son modelos hipotéticos, no ofertas ni resultados históricos. Para una decisión real deben incorporarse impuestos, depreciación fiscal aplicable, IVA, financiamiento, degradación, reposiciones, valor residual y sensibilidad de precios. La viabilidad regulatoria de autoconsumo, excedentes, almacenamiento, CEL y participación en MEM se verifica por proyecto.
Fuentes adicionales: Bloomberg Línea, resultados de CFE; Energía Estratégica, expansión de redes; Energía a Debate, esquemas mixtos; Secretaría de Economía, IED.
Fuentes periodísticas que originaron la investigación
Además de las fuentes institucionales citadas en los capítulos, la investigación original consideró las siguientes publicaciones periodísticas. Su función es documentar contexto, declaraciones y debates; las cifras contables y requisitos jurídicos deben contrastarse con informes financieros y disposiciones oficiales.
- El Financiero, pérdidas de CFE, 29 de octubre de 2026.
- Bloomberg Línea, resultados de CFE y efectos financieros.
- EL CEO, evolución de deuda de CFE.
- IMCO, CFE en la mira, tercer trimestre de 2026.
- Bloomberg Línea, Pemex y financiamiento a proveedores.
- Energía a Debate, proyectos termosolares bajo inversión mixta.
- Energía Estratégica, generación y proyectos de redes.
- El Economista, autoconsumo para grandes consumidores.
- EL CEO, inversión y disponibilidad de energía.
- El País, CFE Calificados y grandes consumidores.
- CENACE, operación y mercado eléctrico; DOF, disposiciones regulatorias; CONUEE, eficiencia energética.
Nota metodológica: los enlaces documentan las fuentes consideradas durante el desarrollo. La inclusión no implica validación actual de cada afirmación periodística. Los escenarios financieros siguen siendo ilustrativos y no representan cotizaciones, rendimientos garantizados ni dictámenes regulatorios.
Referencias regulatorias primarias y alcance de cada disposición
Autoconsumo y umbrales. El artículo 30 de la Ley del Sector Eléctrico reconoce el autoconsumo a partir de 0.7 MW. El procedimiento simplificado para autoconsumo interconectado entre 0.7 y 20 MW no elimina permisos ni obligaciones técnicas. Fuente primaria: Ley del Sector Eléctrico, DOF, artículos 30 a 32; acuerdo CNE de requisitos de autoconsumo interconectado de 0.7 a 20 MW.
Ventanilla Única. El procedimiento unificado atiende proyectos de autoconsumo aislado o interconectado de 0.7 a 20 MW. Su existencia no equivale a aprobación automática de proyectos. Fuente primaria: Lineamientos de Ventanilla Única de Autoconsumo, DOF 2026.
Excedentes y respaldo. Las disposiciones de autoconsumo distinguen modalidades aislada e interconectada, así como condiciones para faltantes y excedentes. La inyección y comercialización dependen de la modalidad, permisos, interconexión y contratos. Fuente primaria: DACG de autoconsumo de la CNE y Reglamento de la Ley del Sector Eléctrico, artículos 57–59.
Almacenamiento. Los formatos publicados en 2026 contemplan solicitudes asociadas a generación y almacenamiento y aclaran que no crean modalidades de permiso diferentes a las previstas en la Ley y su reglamento. No debe suponerse que toda batería industrial puede vender energía o servicios. Fuente primaria: Acuerdo CNE sobre formatos de integración de SAEE.
Resultados de CFE. El IMCO analiza cifras acumuladas de enero a septiembre de 2026 con base en reportes de CFE a la Bolsa Mexicana de Valores: utilidad operativa −11%, utilidad neta −80.6%, gasto financiero de $56.2 mil millones y deuda financiera de $501.3 mil millones. Estos conceptos no son aditivos ni representan todos flujos de caja. Fuente: IMCO, CFE en la mira, 3T 2026.
Fiscalidad 2027. Las hipótesis sobre cambios de ISR, deducciones, retenciones y obligaciones administrativas deben verificarse contra la legislación publicada y su fecha de vigencia antes de afirmar que aplican en enero de 2027. El artículo no debe presentar propuestas legislativas como obligaciones definitivas ni ofrecer asesoría fiscal individual.
La triple viabilidad de un proyecto energético: técnica, económica y jurídica
Una tecnología puede funcionar correctamente, generar un VPN atractivo y, sin embargo, no tener todavía una vía legal o contractual demostrada para capturar los ingresos que promete. Por ello, iTepeyac propone evaluar cada oportunidad en tres dimensiones que deben ser compatibles entre sí.
Viabilidad técnica: ¿puede construirse e integrarse de manera segura, confiable y medible en la instalación? Requiere estudios, capacidad eléctrica, protecciones, control, medición y pruebas.
Viabilidad económica: ¿crea valor después de inversión, operación, impuestos, financiamiento y riesgos? Requiere flujos verificables, sensibilidad, liquidez y criterios de asignación de capital.
Viabilidad jurídica y contractual: ¿la modalidad está permitida y existe un mecanismo exigible para operar, conectarse, comprar, vender, cobrar o recibir los atributos ambientales? Requiere permisos, registros, derechos de conexión, contratos, reglas operativas y revisión de las disposiciones vigentes.
La regulación puede frenar o apalancar una inversión. Cuando una vía de comercialización no está habilitada, el proyecto debe rediseñarse o modelar sus ingresos como contingentes, no garantizados. Cuando permisos, contratos y derechos están claros, pueden reducir incertidumbre, facilitar financiamiento y mejorar la bancabilidad. No se trata de buscar una excepción legal para justificar un equipo: se trata de diseñar una solución que pueda operar y capturar valor legítimamente.
Ejemplo: un BESS destinado a reducir picos de consumo propio tiene una ruta de evaluación diferente a un BESS que pretende inyectar y vender servicios al MEM. En ambos casos se estudian MW, MWh, degradación y VPN, pero las autorizaciones, contratos y fuentes de ingreso no son intercambiables. El proyecto sólo debería pasar a ingeniería de detalle y contratación cuando sus tres dimensiones estén suficientemente documentadas.
Principio del manual: ninguna proyección de ingreso regulado debe incorporarse al caso base de inversión sin una vía legal y contractual concreta que permita capturarlo.
Precisiones regulatorias para evaluar proyectos industriales
Autoconsumo de 0.7 a 20 MW. La Ley del Sector Eléctrico y el acuerdo de la CNE prevén un procedimiento simplificado para determinados proyectos de autoconsumo interconectado dentro de ese intervalo. Simplificado no significa exento de permiso, estudios, interconexión ni demás obligaciones. Fuente: Acuerdo CNE sobre requisitos de permisos.
Excedentes de autoconsumo. El autoconsumo interconectado puede inyectar excedentes sin contraprestación o venderlos bajo las condiciones del artículo 32 de la Ley del Sector Eléctrico y las disposiciones de la CNE. La venta con contraprestación se articula mediante contratos con la empresa pública del Estado y requisitos técnicos y de representación; no debe describirse como venta libre a cualquier comprador del MEM. Fuente: DACG de Autoconsumo.
Ventanilla Única. Los lineamientos federales contemplan atención coordinada de permisos, estudios de interconexión, medición y contratos para autoconsumo aislado o interconectado entre 0.7 y 20 MW. La ventanilla no garantiza autorización ni suprime los requisitos de cogeneración o almacenamiento cuando corresponden. Fuente: Lineamientos de Ventanilla Única de Autoconsumo.
Almacenamiento BESS. Las disposiciones publicadas en abril de 2026 y los formatos posteriores distinguen integración asociada a generación, respaldo y almacenamiento no asociado bajo las condiciones aplicables. Tener capacidad técnica de inyección no equivale a autorización automática para comercializar energía o productos asociados. Fuentes: DACG de integración de SAEE y formatos CNE para permisos.
Fiscalidad 2027. Las iniciativas, dictámenes y aprobaciones legislativas deben distinguirse de las disposiciones publicadas y vigentes. Este manual no afirma que cada modificación propuesta al ISR, IVA o deducciones esté en vigor. Su efecto debe evaluarse sobre la legislación y los transitorios aplicables al proyecto y al contribuyente.
Alcance de esta revisión: se contrastaron las reglas anteriores con los instrumentos oficiales citados. La elegibilidad de cada instalación, los permisos y los requisitos contractuales necesitan análisis individual; no constituyen un dictamen jurídico.
Concordancia jurídica: CEL, suministro calificado y agregación
CEL (LSE, artículos 143 a 149). La Ley del Sector Eléctrico vigente conserva estos certificados. El artículo 143 vincula los requisitos al consumo; el 144 identifica sujetos obligados; el 145 establece la determinación de requisitos; el 146 regula negociación y vigencia de 30 meses; los artículos 147 a 149 tratan reconocimiento, autoridad y registro. No son equivalentes a bonos verdes y almacenar energía no implica generar CEL. La elegibilidad de una central requiere validación.
Suministro calificado (artículos 61, 63, 66 y 73 a 78). El permiso de una suministradora es distinto del registro de Usuario Calificado ante la CNE. Un Usuario Calificado puede recibir suministro mediante una suministradora o, cumpliendo requisitos, participar directamente en el MEM. El artículo 74 contempla agrupación de centros de carga del mismo grupo de interés económico conforme a los términos que establezca la Secretaría; no permite agregar indiscriminadamente empresas independientes.
Redes particulares (artículo 61). La Ley excluye de la comercialización determinados supuestos de venta de una usuaria final a un tercero dentro de una red particular y de generación distribuida de terceros en el mismo predio. Son excepciones condicionadas, no autorización general para revender electricidad en cualquier parque industrial.
Almacenamiento y agregación (artículos 82 a 85 y disposiciones CNE). La capacidad de un BESS para inyectar o coordinarse digitalmente no equivale a autorización de venta o participación en mercado. Deben verificarse modalidad, permisos, conexión, medición y reglas operativas. No se deben sumar beneficios simultáneos que utilicen la misma capacidad comprometida.
Estado jurídico y fuentes. Esta sección describe el marco legal a noviembre de 2026; reformas futuras y propuestas se deben identificar por separado. Fuente primaria: Ley del Sector Eléctrico, texto vigente. La viabilidad de cada proyecto requiere revisar reglamento, disposiciones, contratos y circunstancias específicas.
El reto fiscal de 2027: liquidez, inversión y certidumbre para la industria
Las decisiones energéticas no se toman al margen del entorno fiscal. Una empresa que evalúa ampliar su subestación, instalar BESS, desarrollar cogeneración o modernizar sus procesos necesita saber cómo se tratarán sus inversiones, qué obligaciones administrativas enfrentará y cuándo podrá recuperar el capital comprometido. Para las pequeñas y medianas empresas, los efectos sobre el flujo de efectivo pueden ser tan importantes como la rentabilidad técnica de un proyecto.
El análisis de las modificaciones fiscales federales para 2027 debe distinguir entre iniciativas, dictámenes, leyes aprobadas, disposiciones publicadas en el Diario Oficial de la Federación y fechas efectivas de entrada en vigor. No sería correcto presentar una propuesta legislativa como una obligación vigente. Antes de aprobar una inversión, recomendamos revisar con asesores fiscales el tratamiento de depreciaciones y deducciones, IVA, financiamiento, obligaciones de cumplimiento y cualquier disposición específica aplicable al contribuyente.
El desafío no es exclusivamente pagar más o menos impuestos: también es mantener certidumbre para invertir, financiar activos, contratar especialistas y conservar liquidez. Un proyecto con VPN positivo antes de impuestos puede enfrentar dificultades si las condiciones fiscales, los anticipos o el capital de trabajo modifican sus flujos. Por ello, las evaluaciones energéticas deben incorporar escenarios fiscales y regulatorios claramente documentados.
Seguimiento permanente de cambios legislativos y regulatorios
En iTepeyac mantendremos una línea editorial de seguimiento a las iniciativas, reformas, disposiciones y cambios normativos impulsados por el Gobierno Federal que puedan afectar a la industria mexicana. Nuestro interés comprende energía eléctrica, autoconsumo, almacenamiento, Mercado Eléctrico Mayorista, suministro calificado, infraestructura, medio ambiente, fiscalidad, inversión y otros rubros vinculados con la competitividad industrial.
Cuando publiquemos actualizaciones, procuraremos distinguir lo propuesto de lo aprobado y lo vigente, indicar fechas, enlazar fuentes oficiales y explicar las posibles implicaciones técnicas y económicas. Este compromiso editorial no constituye asesoría legal, fiscal ni regulatoria individual y no garantiza cobertura inmediata o exhaustiva de cada modificación.
Invitación a colaborar con esta investigación
Invitamos a empresarios, ingenieros, economistas, especialistas, académicos y lectores a compartir documentos públicos, experiencias, observaciones y referencias que contribuyan a enriquecer o corregir este manual. Pueden enviarnos sus aportaciones a ventas@itepeyac.com, indicando la fuente y fecha de la información cuando sea posible. Solicitamos no enviar datos confidenciales, personales o sujetos a acuerdos de reserva sin autorización. Las aportaciones serán revisadas editorialmente antes de incorporarse.
iTepeyac: una conversación abierta sobre cómo proteger la producción, el capital y la competitividad energética de México.
Observatorio de cambios federales: cómo evaluaremos su impacto
Este manual se concibe como una publicación actualizable. Para cada cambio relevante distinguiremos su estado jurídico, fecha de publicación, entrada en vigor, sujetos afectados y efecto potencial sobre una decisión de inversión. Una iniciativa no se presentará como ley vigente y una declaración pública no sustituirá el texto oficial.
| Ámbito | Qué vigilaremos | Posible efecto industrial | Fuente primaria de consulta |
|---|---|---|---|
| Fiscal | ISR, IVA, deducciones, depreciación, obligaciones y transitorios | Flujo libre, liquidez y recuperación de CAPEX | DOF, SAT y SHCP |
| Electricidad | Autoconsumo, permisos, almacenamiento y excedentes | Factibilidad técnica, plazos e ingresos condicionados | DOF, CNE y SENER |
| Mercado eléctrico | Suministro calificado, representación y reglas de liquidación | Costos contractuales y exposición al mercado | CENACE, CNE y DOF |
| Ambiental | Emisiones, requisitos de proyectos y atributos ambientales | Permisos, costos de cumplimiento y elegibilidad | DOF y autoridades competentes |
| Infraestructura e inversión | Planes, licitaciones y proyectos efectivamente ejecutados | Disponibilidad de capacidad y calendario de expansión | CFE, SENER y documentos oficiales |
Cómo se registrará cada actualización
Las futuras revisiones del artículo deberán indicar fecha de actualización, disposición o documento que motivó el cambio, sección afectada y una explicación breve de su relevancia. Cuando una norma modifique un ejemplo económico, se señalarán los supuestos que necesitan recalcularse. Se dará preferencia al texto publicado en el Diario Oficial de la Federación, así como a documentos oficiales de CENACE, SAT y SHCP.
Invitamos a nuestros lectores a colaborar con referencias y observaciones verificables a ventas@itepeyac.com. Las aportaciones serán evaluadas antes de integrarse y no deben incluir información confidencial sin autorización.
Anexo de reproducibilidad financiera
Los VPN de los ejemplos se calcularon descontando flujos constantes al 12% anual y restando el CAPEX inicial. Modernización: CAPEX de 10 millones de pesos, flujo de 2.63 millones durante diez años, VPN de 4.8601 millones. Eficiencia y EMS: CAPEX de 5 millones, flujo de 1.55 millones durante diez años, VPN de 3.7578 millones. Solar y BESS: CAPEX de 24 millones, flujo de 4.50 millones durante doce años, VPN de 3.8747 millones. Cogeneración: CAPEX de 32 millones, flujo de 6.80 millones durante doce años, VPN de 10.1217 millones.
Los cuatro modelos son ejercicios ilustrativos antes de impuestos, sin deuda, reposiciones ni valor residual. En el caso de retraso, diez flujos anuales de 30 millones valen 169.5067 millones al 12%; desplazarlos íntegramente un año reduce su valor presente a 151.3453 millones, diferencia de 18.1614 millones. Se trata de aplazamiento y no de pérdida definitiva de producción. Una evaluación real debe incorporar impuestos, capital de trabajo, degradación, mantenimiento, reposiciones, permisos y sensibilidad de precios.
Nota de actualización normativa, 4 de noviembre de 2026. Este manual distingue normas publicadas y vigentes, reformas publicadas con entrada en vigor futura, iniciativas legislativas y propuestas regulatorias. Los lineamientos de migración de autoabastecimiento y cogeneración fueron modificados mediante acuerdo publicado en el DOF en 2026; deben consultarse sus plazos y condiciones actualizados. Los CEL continúan previstos en la Ley del Sector Eléctrico, artículos 145 a 149. Para las reformas fiscales 2027, sólo se considerarán definitivas las disposiciones publicadas en el DOF y sus transitorios; las restantes se señalarán como propuestas o pendientes de comprobación. Se recomienda dar seguimiento a su desenlace antes de comprometer inversiones. Fuentes: DOF, modificación de lineamientos de migración; Ley del Sector Eléctrico; SHCP, Paquete Económico 2027.
Agenda de seguimiento normativo: fuentes y asuntos pendientes
Corte editorial: 4 de noviembre de 2026. El estado de cada disposición se clasifica como vigente, publicada con entrada en vigor futura, en trámite legislativo o pendiente de verificación documental. No se debe interpretar una iniciativa como obligación vigente.
- Paquete fiscal 2027: verificar texto final de LISR, Ley de Ingresos y Ley Federal de Derechos, publicación y transitorios. Consultar SHCP, SIL y DOF. La Ley de Ingresos fue remitida al Ejecutivo según el historial legislativo, pero la publicación definitiva debe comprobarse.
- Ley Aduanera: reforma publicada en octubre de 2026; revisar la vigencia de cada artículo y reglas secundarias en el DOF y criterios del SAT.
- CEL: figura reconocida en la Ley del Sector Eléctrico; dar seguimiento a obligaciones, registro, reglas de otorgamiento, titularidad y mercado en DOF y CNE.
- Suministro calificado y agregación: comprobar criterios de registro, agrupación de centros de carga, representación y reglas operativas en CNE y CENACE. La agregación permitida bajo ciertas condiciones no significa compraventa libre entre empresas.
- BESS, VPP y autoconsumo: vigilar nuevas disposiciones, permisos, modalidades de inyección, excedentes y participación en mercado en DOF, CNE y CENACE.
- Migración de esquemas legados: revisar la modificación publicada de lineamientos y los plazos y requisitos que correspondan al proyecto en el DOF.
Próximas revisiones editoriales: 4 de febrero, 4 de mayo y 4 de noviembre de 2027. Estas fechas son controles de seguimiento, no fechas previstas de promulgación. iTepeyac revisará el desenlace de las propuestas y distinguirá los cambios efectivamente publicados. Aportaciones documentadas: ventas@itepeyac.com.
Cierre editorial y actualización del manual
Este manual reúne análisis económico, criterios de ingeniería, ejemplos financieros y referencias regulatorias para ayudar a la industria que ya opera en México a tomar decisiones energéticas mejor documentadas. No propone una tecnología universal: plantea medir primero, comparar alternativas, validar requisitos y comprobar resultados.
Las cifras y disposiciones citadas corresponden a las fechas indicadas en sus fuentes. Los modelos financieros son ilustrativos; no constituyen cotizaciones ni garantías de rendimiento. iTepeyac mantendrá seguimiento editorial a novedades federales relevantes para energía, infraestructura, fiscalidad, medio ambiente e inversión, distinguiendo iniciativas de disposiciones publicadas y vigentes.
Invitamos a especialistas y lectores a enviar observaciones y fuentes verificables a ventas@itepeyac.com. No deben remitirse datos confidenciales sin autorización.
La competitividad energética no empieza con la compra de un equipo: empieza con una decisión bien fundamentada.
Sobre el autor
Rodrigo Fuentes es director de iTepeyac. Cuenta con una trayectoria de varias décadas en infraestructura eléctrica de media y alta tensión, Oil & Gas, automatización industrial, SCADA, medición, protecciones, comunicaciones y desarrollo técnico-comercial de proyectos industriales. Actualmente impulsa un enfoque que conecta ingeniería, confiabilidad y competitividad energética.
iTepeyac — Energy Strategy & Infrastructure. Primero encontramos dónde está el valor. Después diseñamos la infraestructura para capturarlo. ventas@itepeyac.com.